Первоначальный взнос по ипотеке: сколько нужно и как собрать
По семейной, IT- и большинству рыночных программ взнос в 2026 году — от 20% цены. Для типичной челябинской двушки за 6–6,5 млн ₽ это 1,2–1,3 млн ₽, а деньги на сделку, переезд и ремонт нужны сверху.
Содержание
Сколько нужно: минимум по программам
Первоначальный взнос — это часть цены, которую ты платишь своими деньгами. Остальное даёт банк. Чем больше взнос, тем меньше кредит, платёж и переплата и тем охотнее банк одобряет.
| Программа | Минимальный взнос |
|---|---|
| Семейная ипотека | 20% |
| IT-ипотека | 20%, у части банков больше |
| Рыночная ипотека | обычно от 20%, у многих банков 20–30% и выше |
| Дальневосточная и арктическая | 20% |
Почему почти везде 20%: Банк России ограничивает банкам выдачу самых рискованных кредитов — с маленьким взносом и высокой долговой нагрузкой, — и 20% стали обычным порогом. Условия конкретного банка смотри на его странице: в 2025 году часть банков поднимала минимальный взнос.
Сколько это в рублях
Для двушки в Челябинске:
| Квартира | Цена | Взнос 20% |
|---|---|---|
| Вторичка 55–57 м², типичная цена | 6–6,5 млн ₽ | 1,2–1,3 млн ₽ |
| Новостройка 55 м² по 160–170 тыс. ₽ за м² | 8,8–9,35 млн ₽ | 1,76–1,87 млн ₽ |
Можно посчитать и наоборот — какую квартиру позволяет взнос. Например, если у тебя 450 тыс. ₽:
| Минимальный взнос в банке | Самая дорогая квартира |
|---|---|
| 10% | 4,5 млн ₽ |
| 15% | 3 млн ₽ |
| 20% | 2,25 млн ₽ |
| 30% | 1,5 млн ₽ |
Формула простая: взнос разделить на минимальную долю. При минимуме 20% 450 тыс. ₽ хватает на квартиру до 2,25 млн ₽ — это в несколько раз меньше цены типичной челябинской двушки. Чтобы купить её за 6 млн ₽, на взнос нужно 1,2 млн ₽.
Как взнос меняет платёж
Двушка за 6 млн ₽, кредит на 30 лет:
| Взнос | Кредит | Платёж под 10% | Переплата под 10% | Платёж под 18,69% |
|---|---|---|---|---|
| 450 тыс. ₽ (7,5%) | 5,55 млн ₽ | 48 705 ₽ | 11,98 млн ₽ | 86 774 ₽ |
| 900 тыс. ₽ (15%) | 5,1 млн ₽ | 44 756 ₽ | 11,01 млн ₽ | 79 738 ₽ |
| 1,2 млн ₽ (20%) | 4,8 млн ₽ | 42 123 ₽ | 10,36 млн ₽ | 75 048 ₽ |
| 1,8 млн ₽ (30%) | 4,2 млн ₽ | 36 858 ₽ | 9,07 млн ₽ | 65 667 ₽ |
| 3 млн ₽ (50%) | 3 млн ₽ | 26 327 ₽ | 6,48 млн ₽ | 46 905 ₽ |
10% — ставка семейной ипотеки для семьи с одним ребёнком в регионах, 18,69% — средняя рыночная ставка на вторичку в октябре 2026 года. Две верхние строки показывают, как считать, а не что такой кредит дадут: взнос меньше 20% есть не у всех банков и не по всем программам, а по семейной ипотеке он недоступен.
Каждые 300 тыс. ₽ взноса сверху снижают платёж под 10% примерно на 2,6 тыс. ₽ в месяц. А при взносе 50% семейная ипотека даёт ставку не выше 6% при любом числе детей — тогда платёж за кредит 3 млн ₽ на 30 лет составит 17 987 ₽.
Откуда взять деньги
Свои накопления
Самый простой источник: с ним меньше всего вопросов у банка и никаких долгов. Пока копишь, держи деньги на вкладе или накопительном счёте. Если они лежат наличными, банк может спросить, откуда они, поэтому лучше заранее положить их на счёт.
Материнский капитал
Маткапиталом можно оплатить взнос или погасить ипотеку, не дожидаясь, когда ребёнку исполнится 3 года. Размеры с 1 февраля 2026 года:
| Сертификат | Сумма |
|---|---|
| На первого ребёнка | 728 921,90 ₽ |
| На второго, если на первого капитал не получали | 963 243,17 ₽ |
| Доплата на второго, если на первого уже получали | 234 321,27 ₽ |
Что нужно учесть:
- деньги Соцфонд переводит не сразу, поэтому заранее договорись с банком и продавцом, как учесть маткапитал в расчётах;
- после того как ипотека выплачена и обременение снято, нужно выделить доли в квартире всем детям — срок указан в обязательстве, которое подписываешь при подаче заявления;
- часть расходов, оплаченную маткапиталом, нельзя включить в налоговый вычет.
Деньги от родителей: подарок или заём
Частый вариант — часть взноса дают родители. Это законно, но оформить такие деньги лучше сразу, и от выбора — подарок или заём — зависит многое.
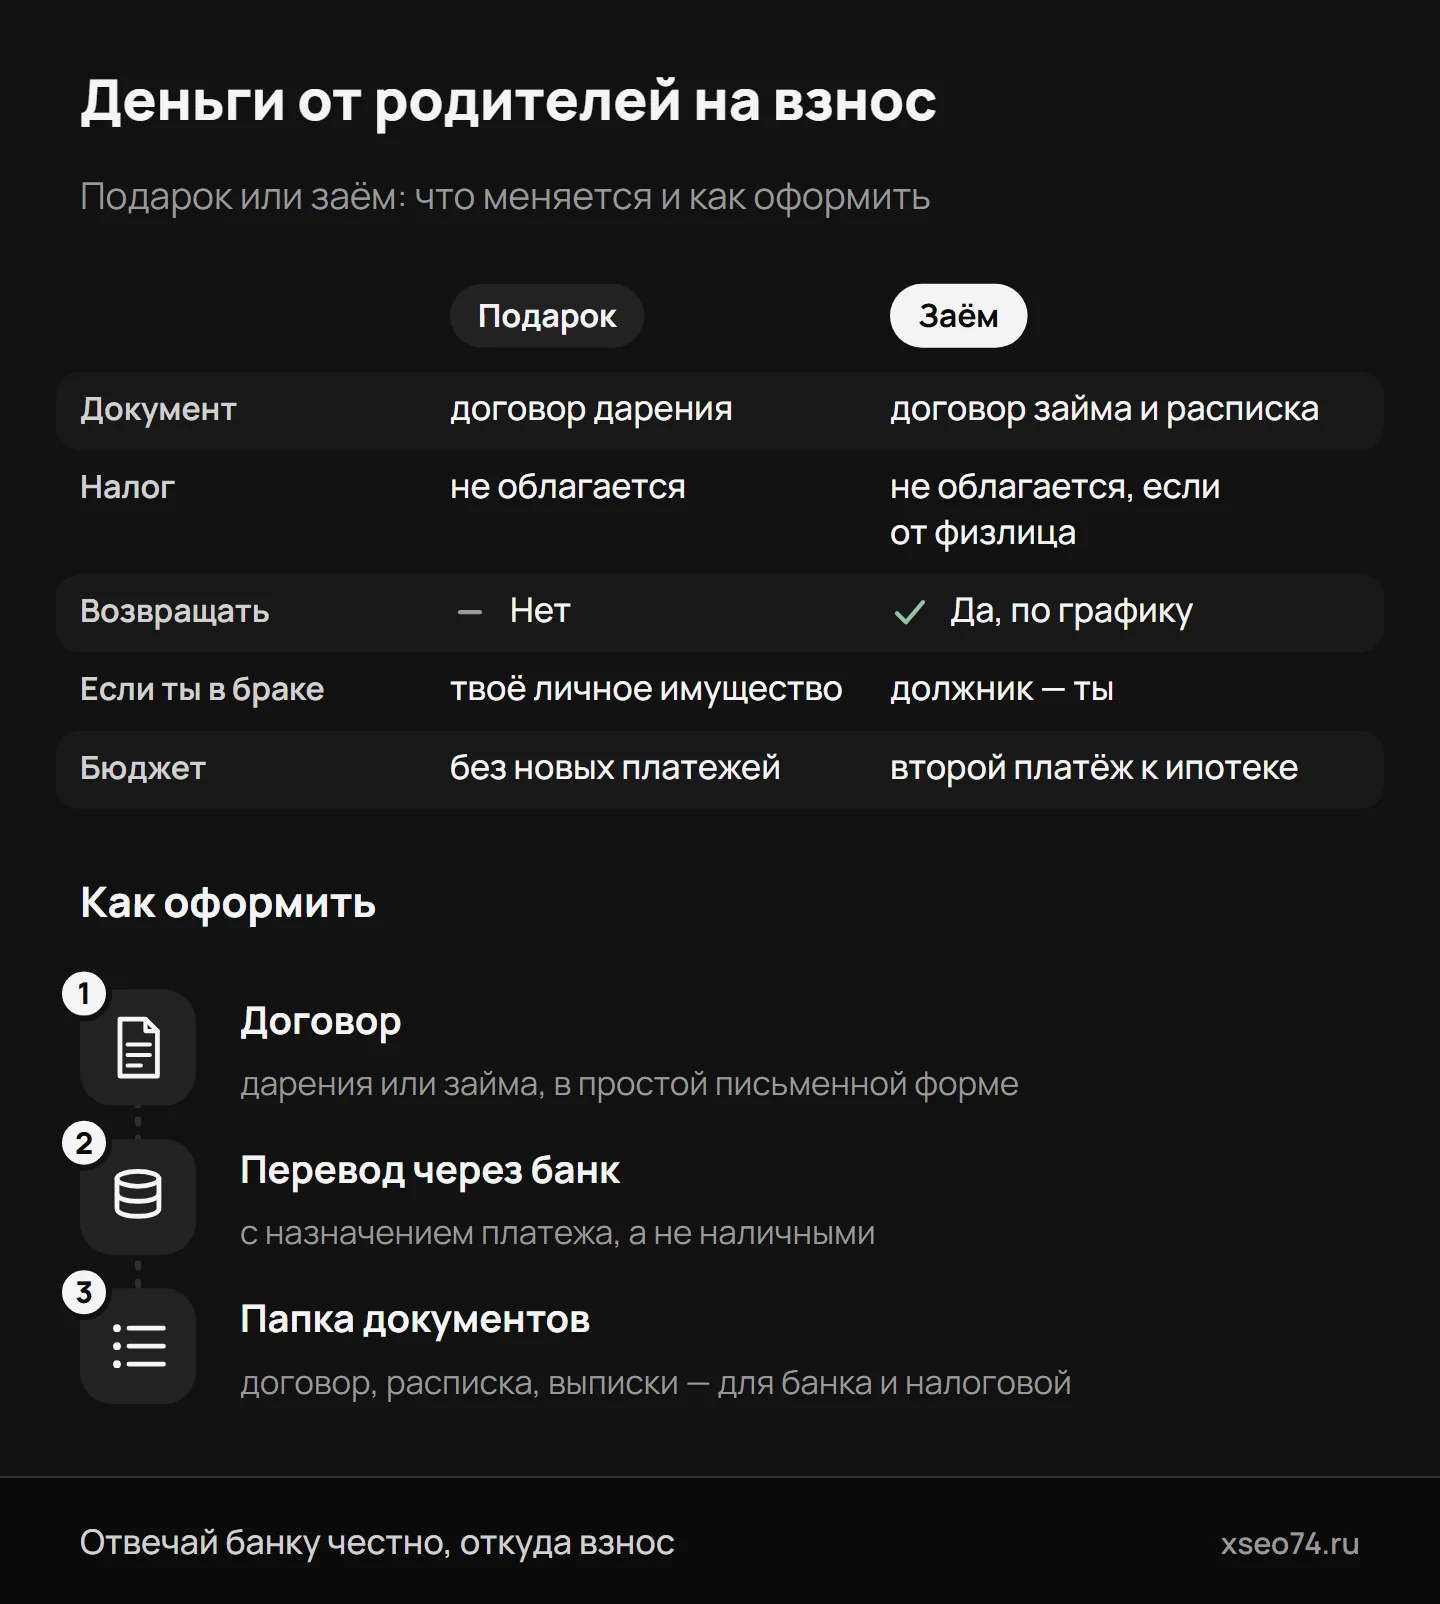
| Подарок | Заём | |
|---|---|---|
| Документ | договор дарения денег | договор займа в письменной форме — обязателен, если сумма больше 10 000 ₽, — и расписка |
| Налог | нет: денежный подарок от физлица не облагается НДФЛ | нет: экономия на процентах облагается, только если заём от организации или ИП |
| Возвращать | не нужно | да, по графику из договора |
| Если ты в браке | подаренное лично тебе — твоя личная собственность, а не общая | должник — ты, но при разводе долг могут признать общим, если деньги ушли на семью |
| Нагрузка на бюджет | нет | платёж родителям каждый месяц сверх ипотеки |
Как оформить:
- ДоговорДарения или займа — в простой письменной форме, нотариус не обязателен. В договоре займа — сумма, срок и график возврата.
- Перевод через банкС карты родителей на твой счёт, с назначением платежа: «дарение по договору от …» или «по договору займа от …». Наличные хуже: их происхождение сложнее подтвердить.
- Копии в одну папкуДоговор, расписка, выписки о переводе. Они пригодятся банку, налоговой при вычете и тебе самому, если через годы возникнет спор.
Банк в анкете спрашивает, откуда взнос. Отвечай как есть. Заём от родителей не попадает в кредитную историю, но это настоящий долг, — уточни в банке, как он его учтёт. Придумывать источник денег или подделывать документы нельзя: это основание для отказа, а то и для уголовного дела.
Кредит на взнос
Потребительский кредит на взнос ведёт к двум платежам сразу. Он попадает в кредитную историю и поднимает долговую нагрузку, а значит, ухудшает шансы на одобрение ипотеки. Ставки по потребительским кредитам обычно выше ипотечных.
Риски заёмного взноса
Заём на взнос — от банка или от родителей — значит, что первые годы ты платишь два долга сразу. Пример: ипотека 42 123 ₽ в месяц и возврат родителям 450 тыс. ₽ за 3 года — это ещё 12 500 ₽, всего 54 623 ₽ в месяц.
Что проверить до сделки:
- хватит ли дохода на оба платежа и жизнь, если доход упадёт или появится ребёнок;
- есть ли резерв хотя бы на несколько месяцев платежей;
- что будет, если родителям деньги понадобятся раньше срока, — это стоит записать в договор займа;
- не уходит ли на взнос весь резерв, нужный на сделку, переезд и ремонт.
Если на двух платежах бюджет не сходится, честнее отложить покупку или искать квартиру дешевле, чем потом просрочить ипотеку.
Как передать взнос продавцу
- ВторичкаВзнос платят продавцу до подписания договора или вместе с кредитными деньгами — через сервис безопасных расчётов или аккредитив. Если взнос передают напрямую, продавец пишет расписку, а банк просит её копию.
- НовостройкаВзнос вместе с кредитом идёт на эскроу-счёт в банке. Застройщик получит деньги только после ввода дома.
Частые вопросы
Какой первоначальный взнос по ипотеке в 2026 году?
По семейной ипотеке и IT-ипотеке — от 20% цены. По рыночной — обычно от 20%, у многих банков 20–30% и больше. При взносе 50% семейная ипотека даёт ставку не выше 6% при любом числе детей.
Можно ли взять ипотеку без первоначального взноса?
По госпрограммам — нет, минимум 20%. Взнос можно частично или полностью закрыть материнским капиталом. Кредит на взнос формально возможен, но поднимает долговую нагрузку, и банк может из-за него отказать в ипотеке.
Как оформить деньги от родителей на первоначальный взнос?
Договором дарения или займа в простой письменной форме и переводом через банк с назначением платежа. Подарок возвращать не нужно и налога с него нет. Заём нужно возвращать, и это второй платёж сверх ипотеки.
Нужно ли платить налог с денег, подаренных родителями?
Нет. Денежный подарок от физического лица не облагается НДФЛ — неважно, родственник это или нет. Налог возникает при дарении недвижимости, машин и акций от человека, который не входит в семью и не является близким родственником.
Можно ли использовать маткапитал как первоначальный взнос?
Да, в том числе по семейной ипотеке и не дожидаясь трёхлетия ребёнка. После погашения ипотеки нужно выделить доли в квартире всем детям. В 2026 году капитал на первого ребёнка — 728 921,90 ₽.


