Облигации: ОФЗ и корпоративные, купон и доходность
Облигация — долг, который ты даёшь государству или компании: тебе платят купоны, а в конце возвращают номинал. Доход известен заранее, но не гарантирован: эмитент может не заплатить, а при росте ставок цена облигации до погашения падает.
Содержание
Что такое облигация
Облигация — долговая расписка. Её выпускает эмитент — государство, регион или компания, которым нужны деньги. Ты покупаешь облигацию и тем самым даёшь эмитенту взаймы, а он обещает платить проценты и в назначенный день вернуть долг.
Три слова, без которых не обойтись:
- номиналСумма долга по одной облигации, её вернут при погашении. Например, 1000 ₽.
- купонПроцент, который эмитент платит за пользование деньгами. Как часто — записано в условиях выпуска.
- погашениеДень, когда эмитент возвращает номинал и облигация перестаёт существовать.
Финкульт — портал Банка России «Финансовая культура» — отличает облигации от других бумаг тем, что выгоду можно оценить заранее: суммы и даты выплат известны при покупке. Но заранее известно то, что обещано, а не то, что гарантировано. Страховки, как у вкладов, у облигаций нет: если эмитент обанкротится, можно потерять деньги.
Это просвещение, а не индивидуальная инвестиционная рекомендация: здесь нет советов купить конкретные выпуски облигаций.
Как работает облигация: цена, купон, НКД, погашение
Разберём на вымышленной облигации: номинал 1000 ₽, купон 10% годовых — это 100 ₽ в год, двумя выплатами по 50 ₽. До погашения 3 года.
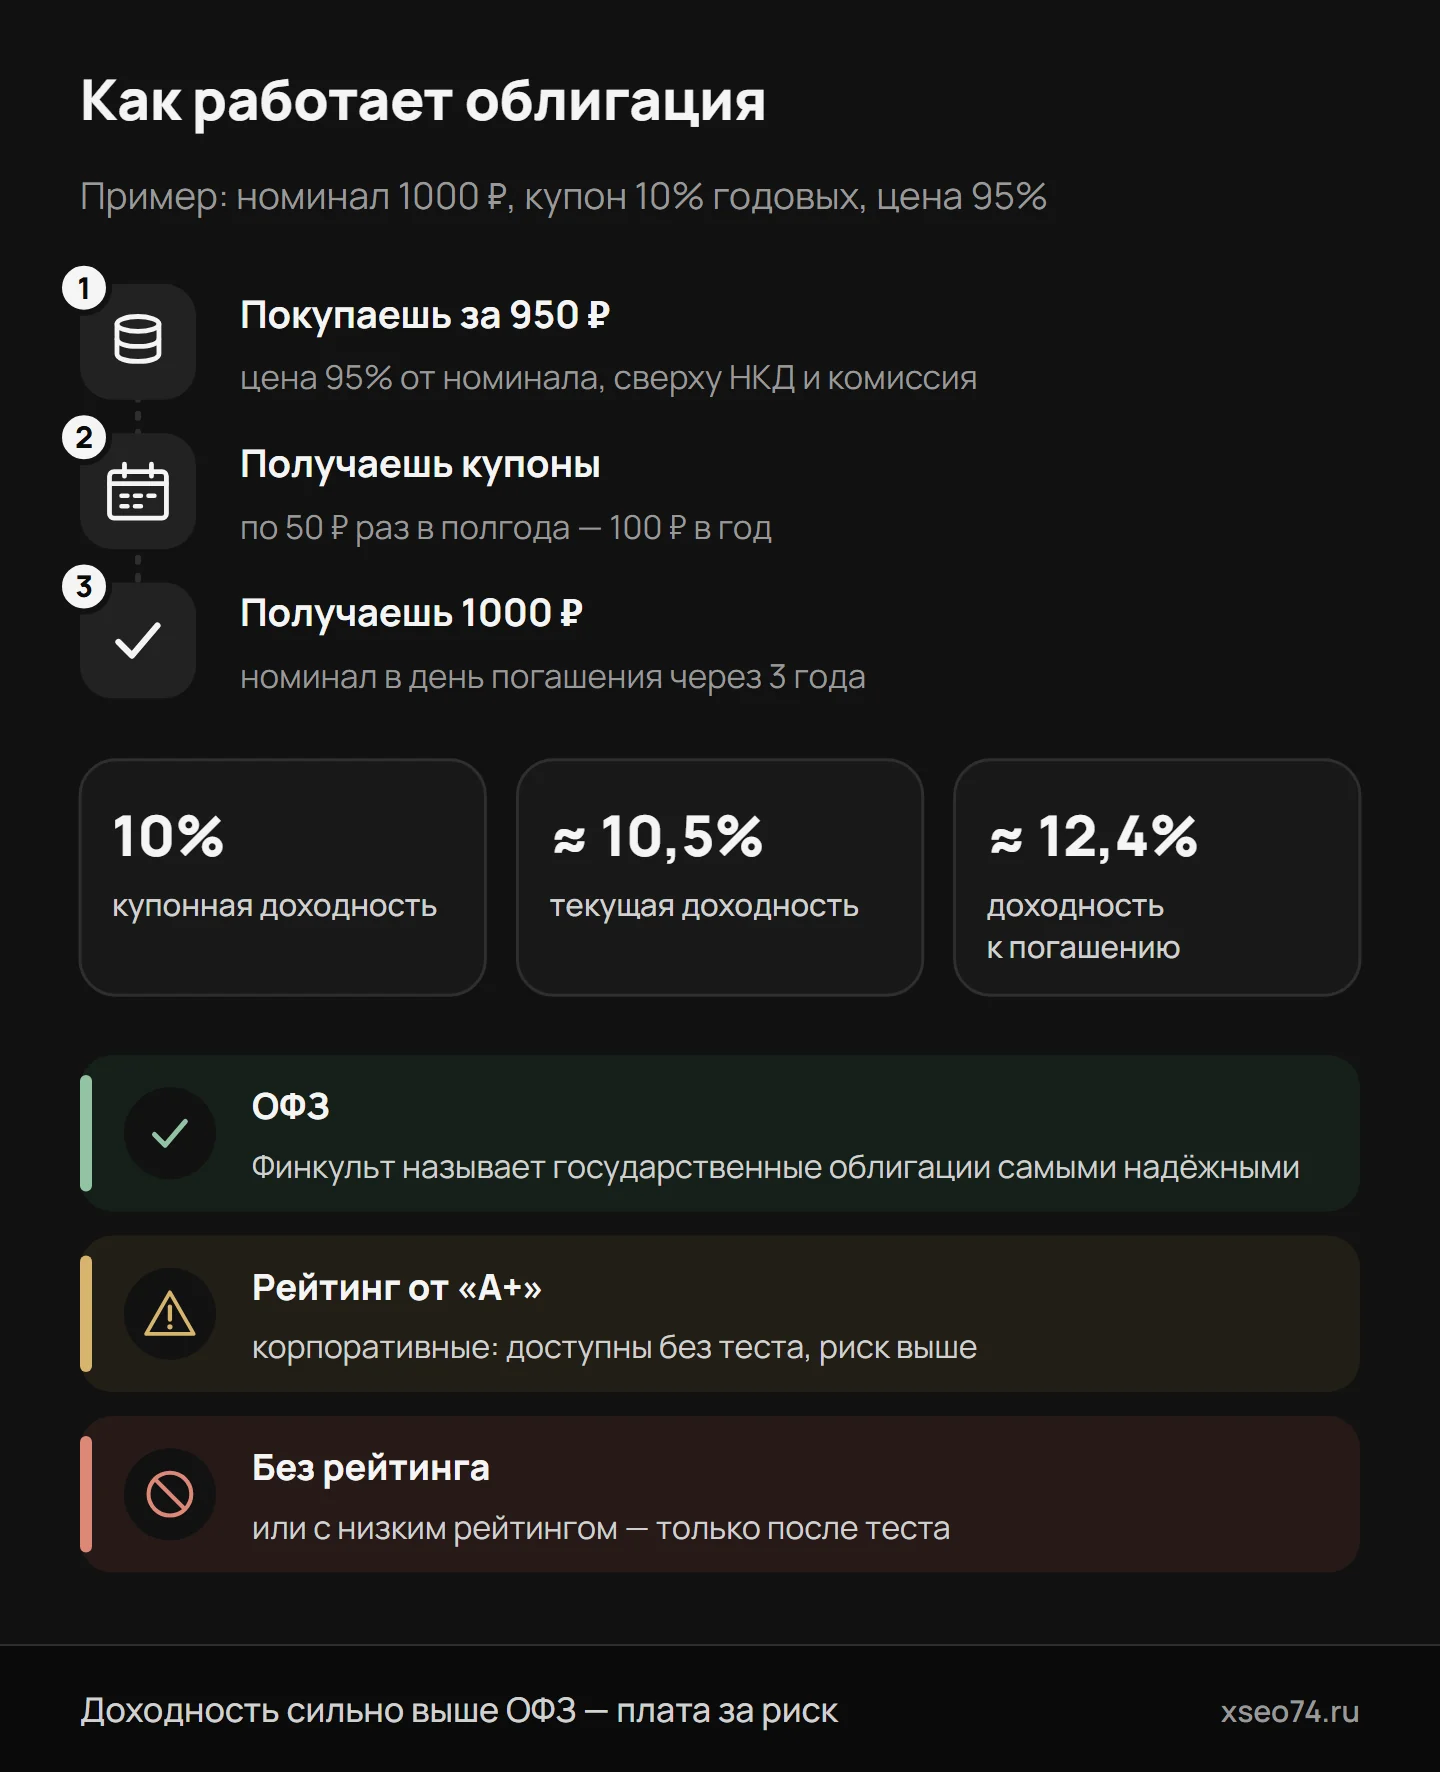
- ПокупаешьЦену на бирже показывают в процентах от номинала: 95% — это 950 ₽. Сверху платишь накопленный купонный доход и комиссию.
- Получаешь купоныКаждые полгода по 50 ₽, пока держишь облигацию. Купоны приходят на брокерский счёт.
- Получаешь номиналВ день погашения эмитент возвращает 1000 ₽ — даже если ты купил облигацию дешевле.
Накопленный купонный доход (НКД) — часть будущего купона, которая «набежала» с прошлой выплаты. Купон получит тот, кто будет держать облигацию в день выплаты, поэтому покупатель компенсирует продавцу его долю. Московская биржа считает НКД пропорционально прошедшим дням купонного периода.
Пример: купонный период — 182 дня, купон 50 ₽, с прошлой выплаты прошёл 91 день. НКД — 25 ₽. Ты платишь 950 ₽ за облигацию и 25 ₽ НКД, итого 975 ₽ плюс комиссия. Зато в день купона получишь все 50 ₽. Если продашь облигацию до купона, НКД заплатят уже тебе.
С 31 июля 2023 года облигации на Московской бирже торгуются в режиме Т+1: деньги и бумаги переходят на следующий торговый день после сделки.
ОФЗ и корпоративные облигации
По эмитенту облигации делят на государственные, региональные, муниципальные и корпоративные.
| Вид | Кто выпускает | Что важно |
|---|---|---|
| ОФЗ — облигации федерального займа | Министерство финансов | Финкульт называет государственные облигации самыми надёжными |
| Облигации регионов и муниципалитетов | субъекты России, органы местного самоуправления | надёжность у разных регионов разная, у них тоже есть кредитные рейтинги |
| Корпоративные | компании | надёжность показывает кредитный рейтинг, доходность обычно выше, чем у ОФЗ |
У ОФЗ есть три основных вида — так их делит Минфин:
- ОФЗ-ПД — с постоянным купонным доходомКупон известен на весь срок.
- ОФЗ-ПК — с переменным купономСледующие купоны заранее неизвестны: их ставка меняется по условиям выпуска.
- ОФЗ-ИН — с индексируемым номиналомНоминал каждый месяц пересчитывают по индексу потребительских цен, а купон платят с проиндексированного номинала. Номинал при погашении — не меньше 1000 ₽.
У корпоративных облигаций главное — кредитный рейтинг. Его присваивают рейтинговые агентства из реестра Банка России. Рейтинги с буквой «А» обозначают самых надёжных заёмщиков, с «В» — средних, с «С» — близких к банкротству, «D» — дефолт. Рейтинги всех аккредитованных агентств собраны на сайте Банка России.
Неквалифицированному инвестору без теста доступны ОФЗ, облигации регионов и корпоративные облигации с рейтингом от «А+». Облигации без рейтинга или с низким рейтингом, а также облигации со структурным доходом — только после теста. По данным Финкульта, субординированные и большая часть структурных облигаций предназначены только для квалифицированных инвесторов. Как устроен тест — в статье брокерский счёт.
Доходность: купонная, текущая и к погашению
У одной облигации три разные доходности, и путать их нельзя.
| Доходность | Как считают | В примере |
|---|---|---|
| Купонная | годовой купон к номиналу | 100 ₽ / 1000 ₽ = 10% |
| Текущая | годовой купон к цене покупки | 100 ₽ / 950 ₽ ≈ 10,5% |
| К погашению | все купоны, цена, НКД и возврат номинала вместе | ≈ 12,4% годовых |
Доходность к погашению — главная цифра. Она показывает, сколько ты получишь в год, если купишь облигацию сейчас и продержишь до погашения, а эмитент выполнит обещания. В примере она выше купона, потому что ты платишь 950 ₽, а получишь 1000 ₽. Если бы облигация стоила 1050 ₽, доходность к погашению упала бы примерно до 8,3%.
Для ОФЗ Московская биржа считает эффективную доходность к погашению по своей методике. Две оговорки из неё:
- по ОФЗ-ПК будущие купоны принимают равными последнему известномуНастоящая доходность может оказаться другой.
- по ОФЗ-ИН доходность считают без учёта инфляцииИндексация номинала добавится сверху.
Доходность к погашению не учитывает налог и комиссии. С купонов платят НДФЛ: с купона 100 ₽ при ставке 13% удержат 13 ₽, на руки придёт 87 ₽. Налог с купонов, пришедших на брокерский счёт, удерживает брокер. Если облигация была у тебя больше трёх лет, доход от её продажи или погашения может не облагаться налогом — до 3 млн ₽ за каждый полный год владения. Подробно — в статье налоги на инвестиции.
Риски облигаций
Главные риски называет Финкульт.
Дефолт — эмитент не может платить купоны или вернуть номинал. Если он обанкротится, владельцы облигаций ждут окончания банкротства вместе с другими кредиторами. Обеспеченные облигации — с залогом, поручительством или гарантией — надёжнее. Субординированные — самые рискованные: их владельцам платят в последнюю очередь.
Процентный риск — ставки на рынке выросли, а у твоей облигации купон прежний. Тогда она дешевеет: никто не купит её по старой цене, если новые выпуски платят больше. Посчитаем на вымышленной облигации с купоном 10% раз в год:
| До погашения | Ставки на рынке 12% | Ставки на рынке 14% |
|---|---|---|
| 3 года | цена ≈ 952 ₽ | цена ≈ 907 ₽ |
| 10 лет | цена ≈ 887 ₽ | цена ≈ 791 ₽ |
Чем длиннее облигация, тем сильнее падает её цена при росте ставок. Если держишь бумагу до погашения и эмитент расплатится, падение цены тебя не касается: вернут номинал. Убыток будет, если продать раньше. Обратная сторона: когда ставки снижаются, цены облигаций растут. Ставки на рынке следуют за ключевой ставкой Банка России — на октябрь 2026 года она 14%.
Другие риски:
- ликвидностьОблигацию малоизвестной компании бывает трудно быстро продать по справедливой цене.
- реструктуризацияЭмитент в трудном положении может предложить новые сроки и купоны.
- инфляцияЕсли цены растут быстрее, чем твоя доходность, деньги дешевеют. За год к сентябрю 2026 года цены выросли на 6,35%.
- досрочное погашение или выкупУсловия выпуска могут разрешать эмитенту погасить облигации раньше срока.
Как эти риски сочетаются с акциями и фондами — в статье риски и диверсификация.
На что смотреть перед покупкой
Перед покупкой проверь облигацию по пунктам:
- Эмитент и рейтингКто выпустил, какой рейтинг у выпуска, как идут дела у компании — по новостям и отчётности.
- Срок до погашенияЛучше, чтобы он совпадал со сроком твоей цели. Тогда не придётся продавать по рыночной цене.
- Доходность к погашениюСравни с ОФЗ похожего срока. Большая разница — признак большого риска.
- КупонПостоянный, переменный или с индексацией. Как часто платят.
- Условия выпускаМожет ли эмитент погасить облигации досрочно, есть ли обеспечение.
- Доступность и налогиНужен ли тест, сколько удержат с купонов.
Не складывай все деньги в одну облигацию, даже надёжную. Финкульт советует распределять вложения между разными эмитентами и отраслями. Если отбирать бумаги самому не хочется, есть фонды облигаций — о них в статье биржевые и паевые фонды. Покупать облигации можно и на ИИС — тогда к купонам добавляются налоговые льготы счёта; подробно в статье ИИС третьего типа.
Частые вопросы
Что такое ОФЗ простыми словами?
Облигации федерального займа — долговые бумаги, которые выпускает Министерство финансов. Ты одалживаешь деньги государству, получаешь купоны и в конце срока номинал. Финкульт называет государственные облигации самыми надёжными, но и доходность у них обычно ниже, чем у корпоративных.
Можно ли потерять деньги на ОФЗ?
Можно, если продать облигацию раньше погашения по цене ниже покупки — например, после роста ставок. Если держать до погашения, вернут номинал. Страховки, как у вкладов, у ОФЗ нет.
Что такое НКД и почему за него платят?
Накопленный купонный доход — часть купона, которая набежала с прошлой выплаты. Купон целиком получит тот, у кого облигация в день выплаты, поэтому покупатель доплачивает продавцу его долю. При продаже НКД платят уже тебе.
Чем доходность к погашению отличается от купона?
Купон — процент от номинала. Доходность к погашению учитывает ещё и цену покупки: если купил дешевле номинала, она выше купона, если дороже — ниже. Налоги и комиссии она не учитывает.
Нужно ли платить налог с купонов?
Да, купоны облагаются НДФЛ — 13% с инвестиционного дохода до 2,4 млн ₽ за год. Если купон пришёл на брокерский счёт, налог удерживает брокер, декларацию подавать не нужно. Это не налоговая консультация: подробности — в статье налоги на инвестиции.


