Вклад или накопительный счёт: чем отличаются и что выбрать
Вклад фиксирует ставку на весь срок, но если закрыть его раньше, проценты обычно сгорают. Накопительный счёт позволяет забрать деньги в любой день, зато ставку банк может менять. Оба застрахованы АСВ до 1,4 млн ₽, а налог с процентов за 2026 год платят только с суммы сверх 160 000 ₽.
Содержание
Чем отличаются вклад и накопительный счёт
Вклад, или депозит, — договор, по которому ты отдаёшь банку деньги на определённый срок, а банк платит за это проценты. Накопительный счёт — что-то среднее между обычным счётом и вкладом: проценты идут, а деньги можно класть и забирать когда угодно. Платить с него за покупки обычно нельзя — сначала переводишь деньги на карту.
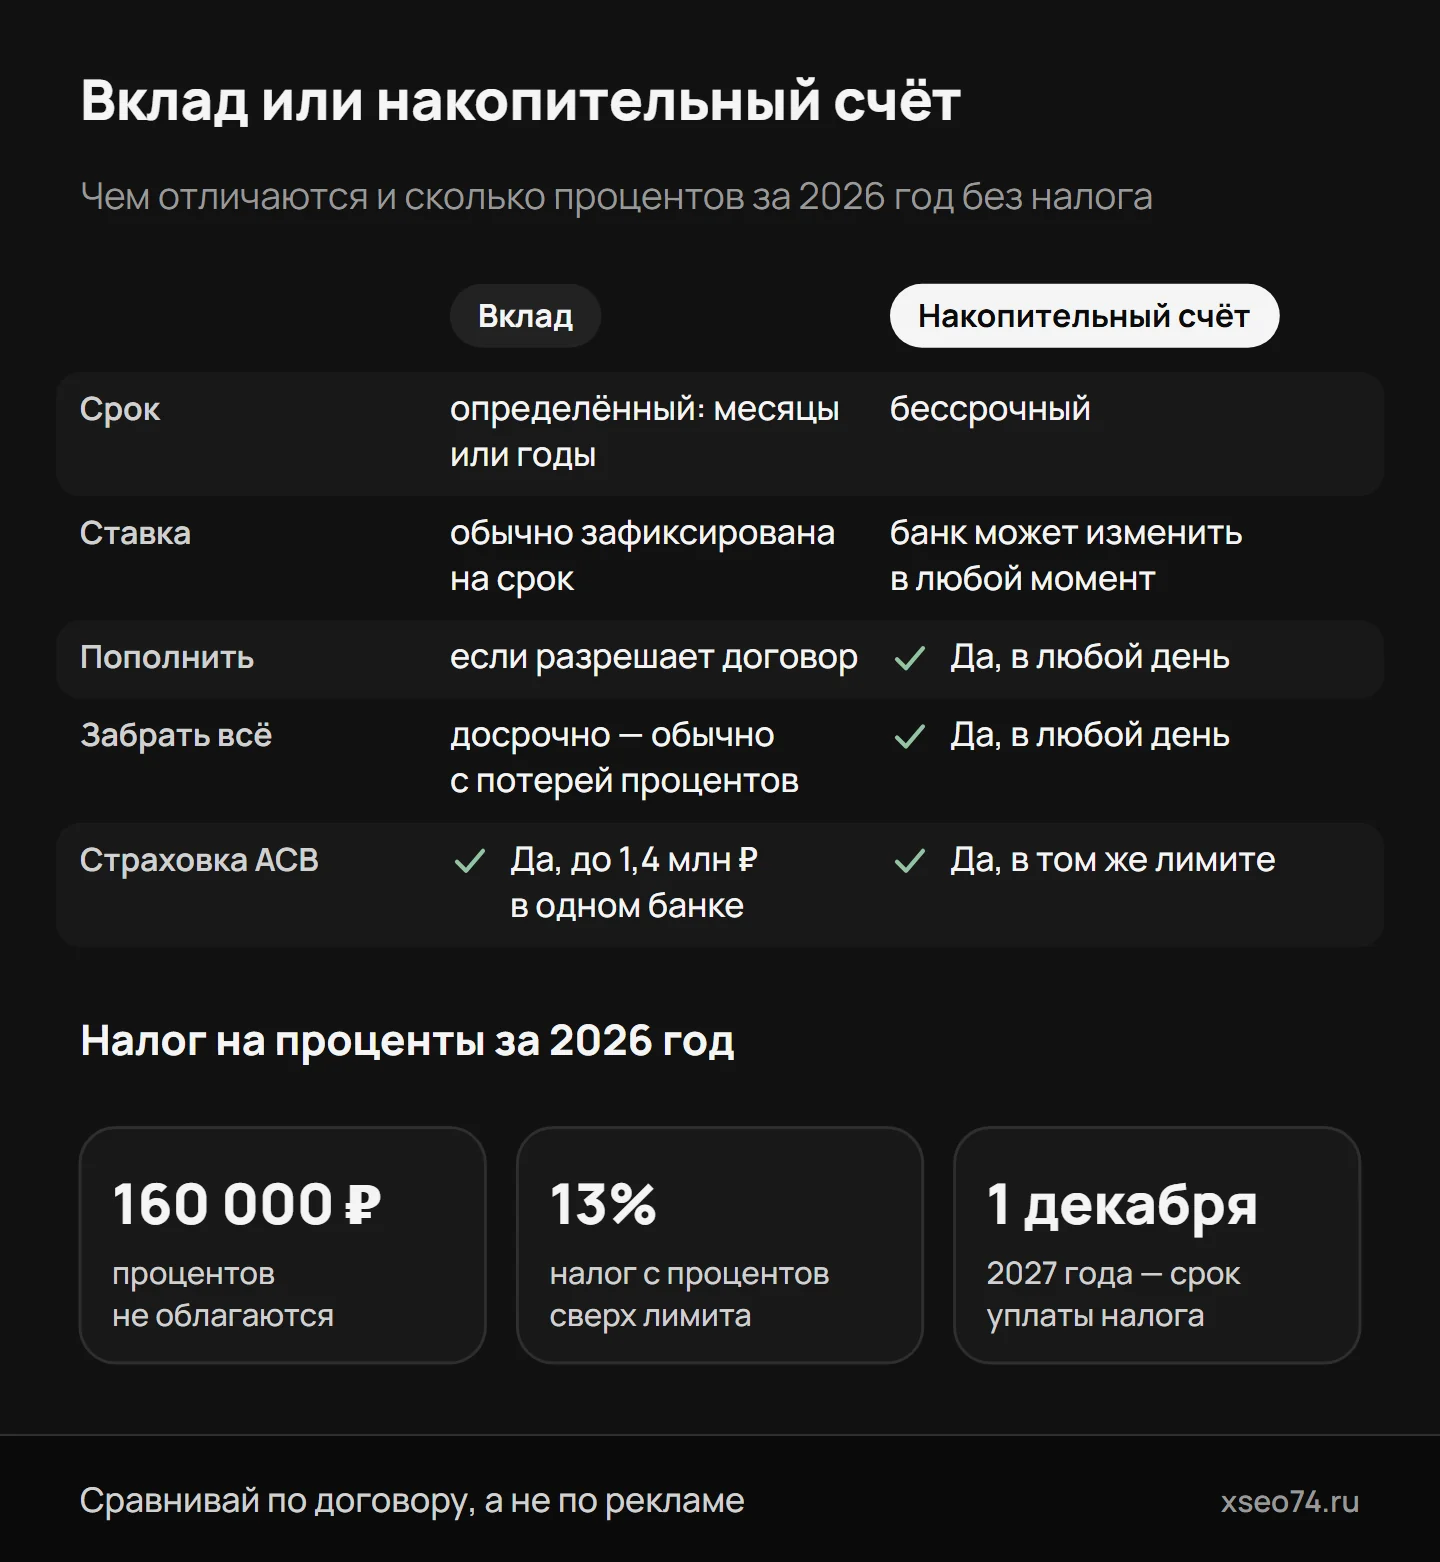
| Вклад | Накопительный счёт | |
|---|---|---|
| Срок | Определённый: 3 месяца, полгода, год и дольше | Бессрочный |
| Ставка | Обычно зафиксирована на весь срок | Банк может изменить в любой момент, предупредив тебя |
| Пополнить | Только если это разрешает договор | В любой день, любую сумму |
| Забрать деньги | Часть — если разрешает договор; всё — закрыв вклад, обычно с потерей процентов | В любой день; проценты за месяц могут уменьшиться, если их считают с минимального остатка |
| Проценты | В конце срока, раз в месяц или раз в квартал | Обычно раз в месяц |
| Страховка АСВ | Да, до 1,4 млн ₽ на человека в одном банке | Да, в том же общем лимите |
Ставки и вкладов, и накопительных счетов идут за ключевой ставкой Банка России. На октябрь 2026 года она 14%: до этого уровня её снизили с 27 июля и сохранили 11 сентября, следующее решение — 23 октября. Средняя из максимальных ставок по вкладам в десяти банках, где больше всего вкладов, в конце сентября 2026 года была 13,055% годовых. Когда ключевая ставка снижается, по новым вкладам и накопительным счетам ставки обычно тоже снижаются, а по уже открытому вкладу с фиксированной ставкой — нет.
Что выбрать под задачу
| Задача | Что подходит |
|---|---|
| Подушка безопасности | Накопительный счёт на 1–2 месяца расходов, остальное — короткие вклады |
| Цель с датой: взнос, ремонт | Пополняемый вклад, который заканчивается к нужной дате |
| Деньги на трату через месяц-два | Накопительный счёт или вклад на этот срок |
| Деньги могут понадобиться в любой день | Накопительный счёт |
Подробнее — в статьях финансовая подушка и как копить на цель.
Что смотреть в условиях
Реклама показывает самое выгодное. Решает договор — сравнивай по нему.
- Минимальная гарантированная ставкаС 1 октября 2022 года банк обязан писать её на первой странице договора вклада, в рамке. Это доход, который ты точно получишь, если не снимешь деньги до конца срока, — без всяких дополнительных условий.
- «Ставка до»В рекламе — максимум. Ставка может быть разной по периодам: например, первый месяц 15%, следующие два — 12%, дальше 8%. Высокая ставка может действовать только на сумму до лимита, а сверх него — ниже. Или только если ты оформишь что-то ещё: подписку, страховку, паи фонда.
- Капитализация и выплата процентовКапитализация — когда проценты прибавляют к вкладу и дальше начисляют уже на них. Посмотри, как часто это происходит: раз в месяц, раз в квартал или только в конце срока.
- Пополнение и частичное снятиеДо какой даты можно пополнять, есть ли предел суммы пополнения и неснижаемый остаток — минимум, ниже которого снять нельзя без закрытия вклада.
- Досрочное закрытиеПо какой ставке пересчитают проценты. Обычно — по ставке «до востребования», а она обычно не больше 0,1% годовых. Положил 300 тыс. ₽ на год под 12% и закрыл вклад за месяц до конца — вместо примерно 32,9 тыс. ₽ процентов получишь около 275 ₽.
- ПродлениеЕсли вклад продлевается сам, то по ставке, которая будет у банка на дату продления, — она может оказаться ниже.
- Для накопительного счёта — как считают процентыС минимального остатка за месяц или с остатка на каждый день, есть ли лимит суммы для высокой ставки.
Как минимальный остаток меняет доход. На счёте под 12% лежит 200 тыс. ₽. В середине месяца ты снял 150 тыс. ₽ и через 6 дней вернул. Если проценты считают с ежедневного остатка, за месяц набежит около 1 677 ₽. Если с минимального — около 493 ₽: банк посчитает так, будто весь месяц на счёте было 50 тыс. ₽.
Эффективная ставка: сколько вклад принесёт на самом деле
Ставка в договоре — номинальная. Если проценты капитализируются, к концу года ты получишь больше: проценты начисляются и на уже начисленные проценты. Итоговый доход в процентах годовых и называют эффективной ставкой.
Формула: (1 + ставка ÷ число начислений в год) в степени «число начислений» − 1. Для ставки 12% и ежемесячной капитализации: (1 + 0,12 ÷ 12) в 12-й степени − 1 = 12,68%.
| Ставка в договоре | Капитализация раз в квартал | Раз в месяц |
|---|---|---|
| 10% | 10,38% | 10,47% |
| 12% | 12,55% | 12,68% |
| 14% | 14,75% | 14,93% |
Пример: 300 тыс. ₽ на год под 12%. Без капитализации получишь 36 000 ₽, с ежемесячной — 38 048 ₽.
Сравнивай вклады по эффективной ставке, а вклад с накопительным счётом — с поправкой на то, что ставка счёта может измениться. На коротком сроке капитализация мало что добавляет: на вкладе на 3 месяца под 12% с 300 тыс. ₽ разница — около 90 ₽.
Налог на проценты: сколько и кто платит
Это не налоговая консультация: правила общие, проверить свой случай можно в личном кабинете на сайте ФНС.
Налог платят не со всех процентов. Без налога остаётся сумма процентов, равная 1 млн ₽ × максимальная ключевая ставка на 1-е число каждого месяца года. С превышения берут НДФЛ — налог на доходы физических лиц: 13%, а если твои инвестиционные доходы за год — проценты по вкладам, дивиденды, доходы от ценных бумаг и некоторые другие — больше 2,4 млн ₽ — 15% с суммы сверх этого порога.
| За какой год | Максимальная ключевая ставка на 1-е число | Проценты без налога | Заплатить до |
|---|---|---|---|
| 2025 | 21% | 210 000 ₽ | 1 декабря 2026 года |
| 2026 | 16% — на 1 января и 1 февраля | 160 000 ₽ | 1 декабря 2027 года |
Как это работает:
- Считают проценты по всем вкладам и счетам во всех российских банках вместе, в том числе по накопительным и валютным счетам.
- Не учитывают проценты по рублёвым счетам, где ставка весь год была не больше 1% годовых, и по счетам эскроу.
- Проценты, которые банк зачисляет каждый месяц или квартал, относятся к году, когда их зачислили, даже если они остались на вкладе.
- По вкладам дольше 15 месяцев с выплатой процентов в конце срока к лимиту добавляют неиспользованные лимиты прошлых лет.
- Декларацию подавать не нужно. Банки до 1 февраля передают сведения в налоговую, она сама считает налог и присылает уведомление — в личный кабинет на сайте ФНС или по почте.
- Налоговые вычеты с 2025 года к процентам по вкладам не применяются.
Сколько получится за 2026 год, если деньги лежат на вкладах весь год под 13%, без капитализации:
| На вкладах | Проценты за год | Облагается | Налог 13% |
|---|---|---|---|
| 500 тыс. ₽ | 65 000 ₽ | ничего | 0 ₽ |
| 1 млн ₽ | 130 000 ₽ | ничего | 0 ₽ |
| 1,5 млн ₽ | 195 000 ₽ | 35 000 ₽ | 4 550 ₽ |
| 2 млн ₽ | 260 000 ₽ | 100 000 ₽ | 13 000 ₽ |
При ставке около 13% налог за 2026 год появится, только если на вкладах весь год лежит больше 1,23 млн ₽. Лимит меняется каждый год вместе с ключевой ставкой: если она будет ниже, без налога останется меньше процентов.
Страхование вкладов: что важно вкладчику
Вклады и накопительные счета страхует Агентство по страхованию вкладов (АСВ): если у банка отзовут лицензию, оно вернёт до 1,4 млн ₽ на одного человека в одном банке. Лимит общий для всех твоих вкладов и счетов в этом банке и включает начисленные проценты.
Проценты легко забыть. 1,3 млн ₽ под 13% с ежемесячной капитализацией через год превращаются примерно в 1,48 млн ₽ — около 79 тыс. ₽ уже сверх лимита. Если сумма подбирается к 1,4 млн ₽, раздели её между банками: лимит считают по каждому банку отдельно.
Ещё два правила:
- до 10 млн ₽ застрахованы деньги от продажи жилья, наследство, социальные выплаты и некоторые другие поступления — если пришли на счёт не раньше чем за три месяца до отзыва лицензии;
- рублёвые вклады по безотзывным сберегательным сертификатам на срок больше 3 лет застрахованы до 2,8 млн ₽, отдельно от остальных вкладов.
Перед тем как открыть вклад или счёт, найди банк в реестре участников системы страхования вкладов на сайте АСВ. Что не застраховано и как получить выплату — в статье финансовая подушка.
Это просвещение, а не индивидуальная рекомендация. Условия у банков разные — сравнивай их по договору, а не по рекламе.
Частые вопросы
Что выгоднее: вклад или накопительный счёт?
Если деньги не понадобятся до конца срока, вклад обычно выгоднее: ставка зафиксирована и часто выше. Если деньги могут понадобиться в любой день, удобнее накопительный счёт — снятие не лишает процентов за прошлые месяцы. Можно и совместить: часть денег — на счёте, часть — на коротких вкладах.
Что такое эффективная ставка по вкладу?
Это доходность с учётом капитализации — когда проценты прибавляют к вкладу и дальше начисляют на них. При ставке 12% и ежемесячной капитализации эффективная ставка — 12,68%. Сравнивать вклады удобнее по ней.
С какой суммы процентов по вкладам платят налог в 2026 году?
За 2026 год без налога остаются проценты до 160 000 ₽ по всем вкладам и счетам: 1 млн ₽ × 16%, максимальная ключевая ставка на 1-е число месяца в 2026 году. С превышения — 13%. Налог посчитает ФНС, заплатить нужно до 1 декабря 2027 года.
Нужно ли подавать декларацию по процентам по вкладам?
Нет, если вклады в российских банках. Банки сами передают сведения в налоговую, а она присылает уведомление с суммой налога. Его нужно оплатить до 1 декабря следующего года.
Что будет с процентами, если закрыть вклад досрочно?
Обычно банк пересчитает проценты по ставке «до востребования», а она обычно не больше 0,1% годовых, — то есть доход почти пропадёт. Точный порядок написан в договоре. Если деньги могут понадобиться раньше, выбирай накопительный счёт или вклад покороче.


