Ипотека в 2026 году: ставки, программы и сколько платить
В октябре 2026 года рыночная ипотека стоит в среднем около 18,7% годовых, семейная в регионах — от 2 до 10% в зависимости от числа детей, IT-ипотека — до 6%. Разница в платеже почти вдвое: кредит 4,8 млн ₽ на 30 лет под 10% — это 42 123 ₽ в месяц, под 18,69% — 75 048 ₽.
Содержание
Как устроена ипотека
Ипотека — это кредит на жильё под залог этого же жилья. Квартира сразу становится твоей, но в ЕГРН появляется обременение в пользу банка: продать или подарить её без согласия банка нельзя. Когда долг выплачен, обременение снимают.
Платёж почти всегда аннуитетный — одинаковый каждый месяц. Но в первые годы он почти целиком состоит из процентов. При кредите 4,8 млн ₽ под 10% на 30 лет за первый год ты заплатишь банку 505 476 ₽, из них около 479 тыс. — проценты и только около 27 тыс. — сам долг. Поэтому досрочные платежи в первые годы срезают переплату сильнее всего.
Это информационная статья: она объясняет, как всё устроено и как считать. Какую программу и какой банк выбрать, решаешь ты, сверив условия в договоре.
Ставки в октябре 2026 года
Ключевая ставка Банка России — 14% годовых: до этого уровня её снизили с 27 июля 2026 года и сохранили на заседании 11 сентября. Следующее заседание — 23 октября. Рыночная ипотека стоит дороже ключевой ставки: банк берёт деньги не бесплатно и закладывает свой риск.
Средние ставки по обзору наш.дом.рф на 7 октября 2026 года:
| Что | Ставка |
|---|---|
| Рыночная ипотека на новостройку | 18,74% |
| Рыночная ипотека на вторичку | 18,69% |
| Рефинансирование | 18,38% |
| Разброс рыночных ставок в банках | 15,9–19,4% |
| Семейная ипотека, средняя | 10% |
В рекламе ставку пишут «от». Твоя будет зависеть от взноса, дохода и того, как ты его подтверждаешь, кредитной истории и страховки.
Льготные программы
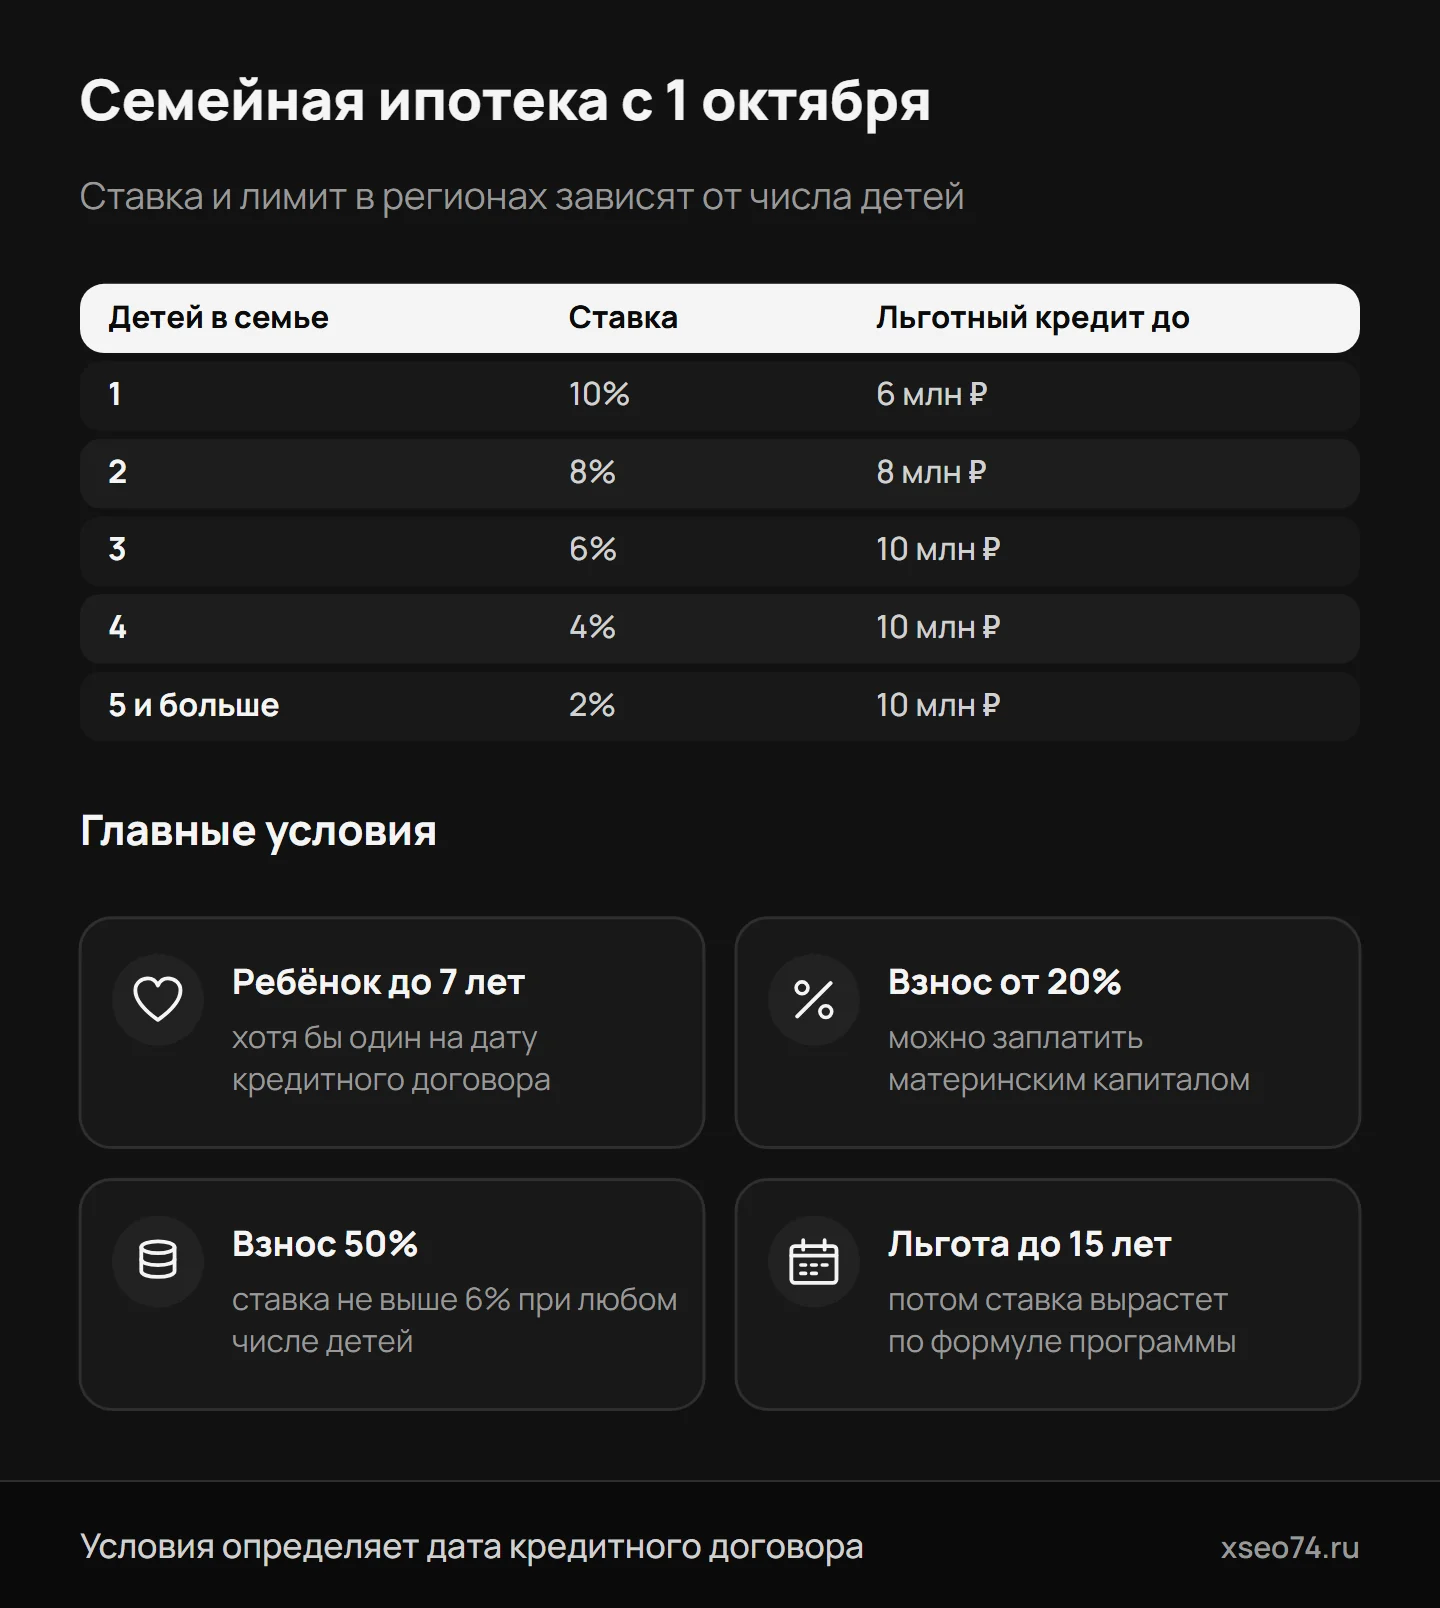
Семейная ипотека с 1 октября 2026 года
С 1 октября 2026 года ставка и лимит зависят от числа детей. Так программа работает во всех регионах, кроме Москвы, Петербурга, Московской и Ленинградской областей, — значит, и в Челябинске:
| Детей в семье | Ставка | Льготный кредит до |
|---|---|---|
| 1 | 10% | 6 млн ₽ |
| 2 | 8% | 8 млн ₽ |
| 3 | 6% | 10 млн ₽ |
| 4 | 4% | 10 млн ₽ |
| 5 и больше | 2% | 10 млн ₽ |
Главные условия:
- Ребёнок младше 7 летХотя бы один на дату кредитного договора. Отдельно в программу входят семьи с ребёнком-инвалидом.
- Взнос — от 20% ценыЕго можно заплатить материнским капиталом.
- Ставка до 6% при большом взносеЕсли заплатить 50% цены квартиры сразу или в течение календарного года после кредитного договора, ставка будет не выше 6% при любом числе детей.
- Льготная ставка — не дольше 15 летПо договорам с 1 октября 2026 года государство доплачивает банку разницу в ставке максимум 15 лет. Потом ставка вырастет по формуле из условий программы — смотри её в договоре.
- Новый ребёнок — ниже ставкаКогда в семье рождается следующий ребёнок, ставку снижают до уровня для нового числа детей.
- Одна ипотека на семьюС 1 февраля 2026 года оба супруга обязательно созаёмщики, а льготный кредит семья может получить только один раз.
- Новостройка — да, вторичка — почти нетВторичку можно купить только в городах, где строят не больше двух многоквартирных домов, и только в доме не старше 20 лет. В Челябинске строят намного больше, поэтому здесь вторичка по семейной ипотеке недоступна. Список городов ДОМ.РФ обновляет 1 января и 1 июля — если покупаешь в другом городе области, проверь его там.
- Не у родственниковКупить квартиру у членов семьи и других взаимозависимых лиц по программе нельзя.
- Прописка в купленной квартиреЗаёмщик должен прописаться в ней в течение 5 лет после выдачи кредита.
- Больше лимита — по рыночной ставкеЕсли льготной суммы не хватает, остаток можно взять по рыночной ставке одним комбинированным кредитом. В регионах такой кредит — до 15 млн ₽.
Программа рассчитана до 31 декабря 2030 года, но условия в ней меняли уже дважды за 2026 год. Перед сделкой сверь их в банке.
IT-ипотека
Для сотрудников аккредитованных IT-компаний. Условия на 2026 год:
- ставка до 6%, льготная часть кредита — до 9 млн ₽, сверх этого можно взять до 18 млн ₽, но остаток — по рыночной ставке;
- взнос от 20%, у части банков — больше;
- возраст 18–50 лет, стаж на последнем месте от 3 месяцев;
- доход до вычета НДФЛ в городах-миллионниках, в том числе в Челябинске, — от 150 тыс. ₽ в месяц, в остальных — от 90 тыс. ₽;
- только новостройки, дома от застройщика и строительство дома; вторичку нельзя;
- работодатель и квартира — не в Москве и не в Петербурге;
- программа действует до 31 декабря 2030 года, а банки останавливают выдачу, когда кончаются выделенные им деньги.
Дальневосточная, арктическая и сельская ипотека
Ставки ниже — до 2% и до 3%, но только на своих территориях: Дальний Восток и Арктика — для этих регионов, сельская — для сельских территорий. Для покупки в Челябинске они не подходят.
Льготные программы обычно не складываются: если у тебя уже была ипотека с господдержкой, условия программы могут не пустить во вторую. Уточни это в банке до заявки.
Какая программа подходит именно тебе
Льготу дают не всем: всё решают дети, работа и то, какую квартиру ты покупаешь. Для покупки в Челябинске:
| Кто покупает и что | Что доступно | Ставка |
|---|---|---|
| Есть ребёнок младше 7 лет, новостройка | семейная ипотека | 2–10% по числу детей |
| Есть ребёнок младше 7 лет, вторичка | только рыночная: семейная на вторичку в Челябинске не работает | около 18,7% |
| Сотрудник аккредитованной IT-компании с доходом от 150 тыс. ₽, новостройка | IT-ипотека | до 6% |
| Нет ребёнка младше 7 лет, вторичка или новостройка | только рыночная | около 18,7% |
Если ты в последней строке, считай бюджет сразу по рыночной ставке. Ставки в 6–10% из рекламы к тебе не относятся.
Как посчитать платёж
Точную сумму покажет калькулятор банка, но прикинуть можно самому. Вот платёж на каждый миллион кредита:
| Ставка | 20 лет | 25 лет | 30 лет |
|---|---|---|---|
| 6% | 7 164 ₽ | 6 443 ₽ | 5 996 ₽ |
| 8% | 8 364 ₽ | 7 718 ₽ | 7 338 ₽ |
| 10% | 9 650 ₽ | 9 087 ₽ | 8 776 ₽ |
| 16% | 13 913 ₽ | 13 589 ₽ | 13 448 ₽ |
| 18,69% | 15 966 ₽ | 15 727 ₽ | 15 635 ₽ |
Умножь на размер кредита в миллионах. Например, 4,8 млн ₽ под 10% на 30 лет: 8 776 × 4,8 — около 42,1 тыс. ₽ в месяц.
Сколько кредита позволяет платёж
Можно считать и от платежа: сначала реши, сколько готов отдавать банку каждый месяц, потом смотри, какой кредит это даёт. Кредит на 30 лет:
| Платёж в месяц | Под 10% | Под 18,69% |
|---|---|---|
| 30 000 ₽ | 3,42 млн ₽ | 1,92 млн ₽ |
| 35 000 ₽ | 3,99 млн ₽ | 2,24 млн ₽ |
| 45 000 ₽ | 5,13 млн ₽ | 2,88 млн ₽ |
| 60 000 ₽ | 6,84 млн ₽ | 3,84 млн ₽ |
Тот же платёж под рыночную ставку даёт почти вдвое меньший кредит, чем под льготную. К кредиту добавь взнос — получишь цену квартиры, на которую можно рассчитывать. Например, платёж 35 000 ₽ под 18,69% и взнос 450 тыс. ₽ — это квартира примерно за 2,7 млн ₽. Но 450 тыс. ₽ — это меньше 20% такой цены, а при минимуме 20% этого взноса хватает только на квартиру до 2,25 млн ₽. Как взнос ограничивает цену — в статье первоначальный взнос.
Если хочешь выплатить кредит быстрее, тот же платёж покроет меньший долг. Например, 35 000 ₽ в месяц под 18,69% за 7 лет — это кредит около 1,65 млн ₽.
А вот как ставка и срок меняют всё для кредита 4,8 млн ₽ — это двушка за 6 млн ₽ со взносом 20%:
| Ставка | 20 лет: платёж | 20 лет: переплата | 30 лет: платёж | 30 лет: переплата |
|---|---|---|---|---|
| 6% | 34 389 ₽ | 3,45 млн ₽ | 28 778 ₽ | 5,56 млн ₽ |
| 8% | 40 149 ₽ | 4,84 млн ₽ | 35 221 ₽ | 7,88 млн ₽ |
| 10% | 46 321 ₽ | 6,32 млн ₽ | 42 123 ₽ | 10,36 млн ₽ |
| 14% | 59 689 ₽ | 9,53 млн ₽ | 56 874 ₽ | 15,67 млн ₽ |
| 18,69% | 76 637 ₽ | 13,59 млн ₽ | 75 048 ₽ | 22,22 млн ₽ |
Расчёт сделан при неизменной ставке. По семейной ипотеке, оформленной с 1 октября 2026 года, льготная ставка действует не дольше 15 лет, поэтому на сроке 30 лет платёж во второй половине срока и переплата будут больше.
Срок: 20 или 30 лет
Длинный срок снижает платёж, но поднимает переплату, и чем выше ставка, тем меньше выигрыш в платеже:
- под 10% срок 30 лет вместо 20 снижает платёж на 4 198 ₽ в месяц, а переплата растёт на 4,05 млн ₽;
- под 18,69% платёж снижается всего на 1 589 ₽, а переплата растёт на 8,62 млн ₽.
Длинный срок даёт запас: если доход упадёт, платить меньше проще. А гасить досрочно можно в любой момент — порядок досрочного погашения написан в кредитном договоре.
Что проверяет банк
Банк решает две задачи: вернёшь ли ты деньги и сможет ли он продать квартиру, если не вернёшь. Поэтому он смотрит:
- Доход и его подтверждениеСправка с работы или сведения о доходах с Госуслуг. Неподтверждённый доход банк учтёт хуже или не учтёт совсем.
- Кредитную историюПросрочки, текущие кредиты и кредитные карты. Лимит карты учитывают, даже если ты ей не пользуешься.
- Долговую нагрузку (ПДН)Долю дохода, которая уйдёт на платежи по всем кредитам вместе с новым. По объяснению портала Банка России «Финансовая культура», от 50% это высокая нагрузка и шансы на одобрение резко падают, выше 80% — критическая. Банк России ограничивает банкам выдачу ипотеки людям с высокой нагрузкой.
- Стаж, возраст, гражданствоУ каждого банка свои требования, они есть на странице программы.
- Саму квартируДокументы, оценку, состояние дома — она станет залогом.
Доход созаёмщиков складывают. По семейной ипотеке оба супруга — созаёмщики обязательно.
Как посчитать нагрузку самому: сложи платежи по всем кредитам вместе с будущей ипотекой и раздели на подтверждённый доход за месяц. Платёж 42 123 ₽ при доходе 84 247 ₽ — это ровно 50%.
Как получить одобрение
- Проверь кредитную историюЧерез Госуслуги узнай, в каких бюро она хранится, и запроси её там: бесплатно — два раза в год в каждом бюро. Закрой лишние кредитные карты.
- Собери документыПаспорт, СНИЛС, подтверждение дохода; для семейной ипотеки — свидетельства о браке и о рождении детей; для маткапитала — сведения о сертификате.
- Подай заявкиВ 2–3 банка, в том числе в свой зарплатный. Ответ обычно приходит за несколько рабочих дней.
- Сравни предложенияПо ставке со страховкой, платежу и полной стоимости кредита (ПСК), а не по рекламе.
- Найди квартиру в срок одобренияОбычно это 60–90 дней. Квартиру банк одобряет отдельно — по документам и отчёту оценщика.
Страховка
- КвартираСтрахование заложенной квартиры предусмотрено законом об ипотеке, и банки его требуют. Страхуют саму конструкцию — стены и перекрытия, то есть то, что служит залогом.
- Жизнь и здоровьеДобровольно. Но без полиса ставка обычно выше — чаще всего на 1 процентный пункт, точная надбавка написана в договоре.
- ТитулРиск потерять право собственности, если сделку оспорят. Тоже добровольно; имеет смысл во вторичке со сложной историей.
Сколько это стоит. Тариф на страхование квартиры в начале 2026 года опустился до 0,06% страховой суммы в год — для кредита 4,8 млн ₽ это около 2 880 ₽. Страхование жизни дороже и зависит от возраста, пола и здоровья: по сравнению страхового агрегатора, для кредита 5 млн ₽ — примерно от 5 700 до 14 730 ₽ в год в разных компаниях.
Для сравнения: надбавка 1 процентный пункт к ставке 10% по кредиту 4,8 млн ₽ на 30 лет — это 3 588 ₽ в месяц, или 43 057 ₽ в год. Страховая сумма привязана к остатку долга, поэтому полис дешевеет с каждым годом.
Полис не обязательно покупать в банке: подойдёт любая страховая компания из списка аккредитованных банком. Продлевать полисы нужно каждый год. Что будет, если не продлить, написано в кредитном договоре, — обычно банк поднимает ставку.
Частые вопросы
Какая ставка по ипотеке в октябре 2026 года?
По обзору наш.дом.рф на 7 октября 2026 года, средняя рыночная ставка — 18,74% на новостройки и 18,69% на вторичку, у разных банков — от 15,9 до 19,4%. Семейная ипотека в регионах — от 2 до 10% в зависимости от числа детей, IT-ипотека — до 6%.
Что изменилось в семейной ипотеке с 1 октября 2026 года?
Ставка и лимит теперь зависят от числа детей: в регионах 10% и до 6 млн ₽ для семьи с одним ребёнком, 8% и до 8 млн ₽ — с двумя, 6% — с тремя, 4% — с четырьмя, 2% — с пятью и больше. Льготную ставку субсидируют не дольше 15 лет. При взносе 50% ставка — не выше 6% при любом числе детей.
Можно ли взять семейную ипотеку на вторичку в Челябинске?
Нет. На вторичку семейная ипотека работает только в городах, где строят не больше двух многоквартирных домов, и только для домов не старше 20 лет. Челябинск под это условие не подходит. Небольшие города области проверяй в сервисе ДОМ.РФ.
Сколько нужно зарабатывать, чтобы взять ипотеку?
Считай так, чтобы платежи по всем кредитам были не больше половины подтверждённого дохода. Для кредита 4,8 млн ₽ на 30 лет под 10% платёж — 42 123 ₽, значит, доход семьи — от 84 247 ₽ в месяц. Под рыночные 18,69% — уже от 150 096 ₽.
Обязательно ли страховать жизнь при ипотеке?
Нет, обязательна только страховка квартиры. Но без страхования жизни банк обычно поднимает ставку, чаще всего на 1 процентный пункт. Посчитай, что дороже: полис или надбавка к ставке.


