Кредитная карта, рассрочка и оплата долями: как не переплатить
Кредитка обходится без процентов, только если платить ею покупки и целиком гасить долг до конца льготного периода. Наличные, переводы и платежи по минимуму делают её одним из самых дорогих кредитов: средняя полная стоимость кредита по картам, которую Банк России рассчитал на IV квартал 2026 года, — около 54,6% годовых.
Содержание
Как работает кредитная карта
На карте — лимит, деньги банка. Потратил — появился долг, вернул — лимит снова доступен. Главное в карте — льготный, или грейс-, период: срок, за который можно вернуть долг без процентов. По описанию портала Банка России «Финансовая культура», обычно это 50–100 дней: время на покупки, чаще месяц, и время, чтобы вернуть деньги. Как период считают у твоей карты, с какого дня и до какого, написано в общих условиях и тарифах — у банков схемы разные.
Кроме процентов, карта может стоить денег:
- плата за обслуживание — бывает, что «годовую» плату списывают частями каждый месяц;
- комиссии за снятие наличных и переводы;
- платные уведомления и другие услуги.
Лимит карты учитывают в ПДН — показателе долговой нагрузки, доле дохода, которая уходит на кредиты. Даже если картой не пользуешься, банк при новой заявке считает, что ты можешь её потратить. Подробнее о нагрузке — в статье как закрыть долги.
Как не потерять льготный период
- Узнай свои датыВ приложении или договоре: до какого дня и какую сумму нужно вернуть, чтобы не было процентов.
- Плати картой только покупкиСнятие наличных и переводы — самые дорогие операции, и льготный период распространяется на них не всегда. Смотри тарифы.
- Гаси весь долг до конца периодаМинимальный платёж спасает от просрочки, но не от процентов.
- Не пропускай платёжПропуск — это просрочка и запись в кредитной истории, а условия льготного периода по договору могут перестать действовать. Неустойка по закону — до 20% годовых от просроченной суммы, если на неё идут и проценты.
- Трать не больше, чем вернёшьПокупки по кредитке должны помещаться в бюджет следующего месяца — как его распределить, в статье как распределять деньги.
- Поставь автоплатёж или напоминаниеЗа несколько дней до даты, чтобы деньги точно успели дойти.
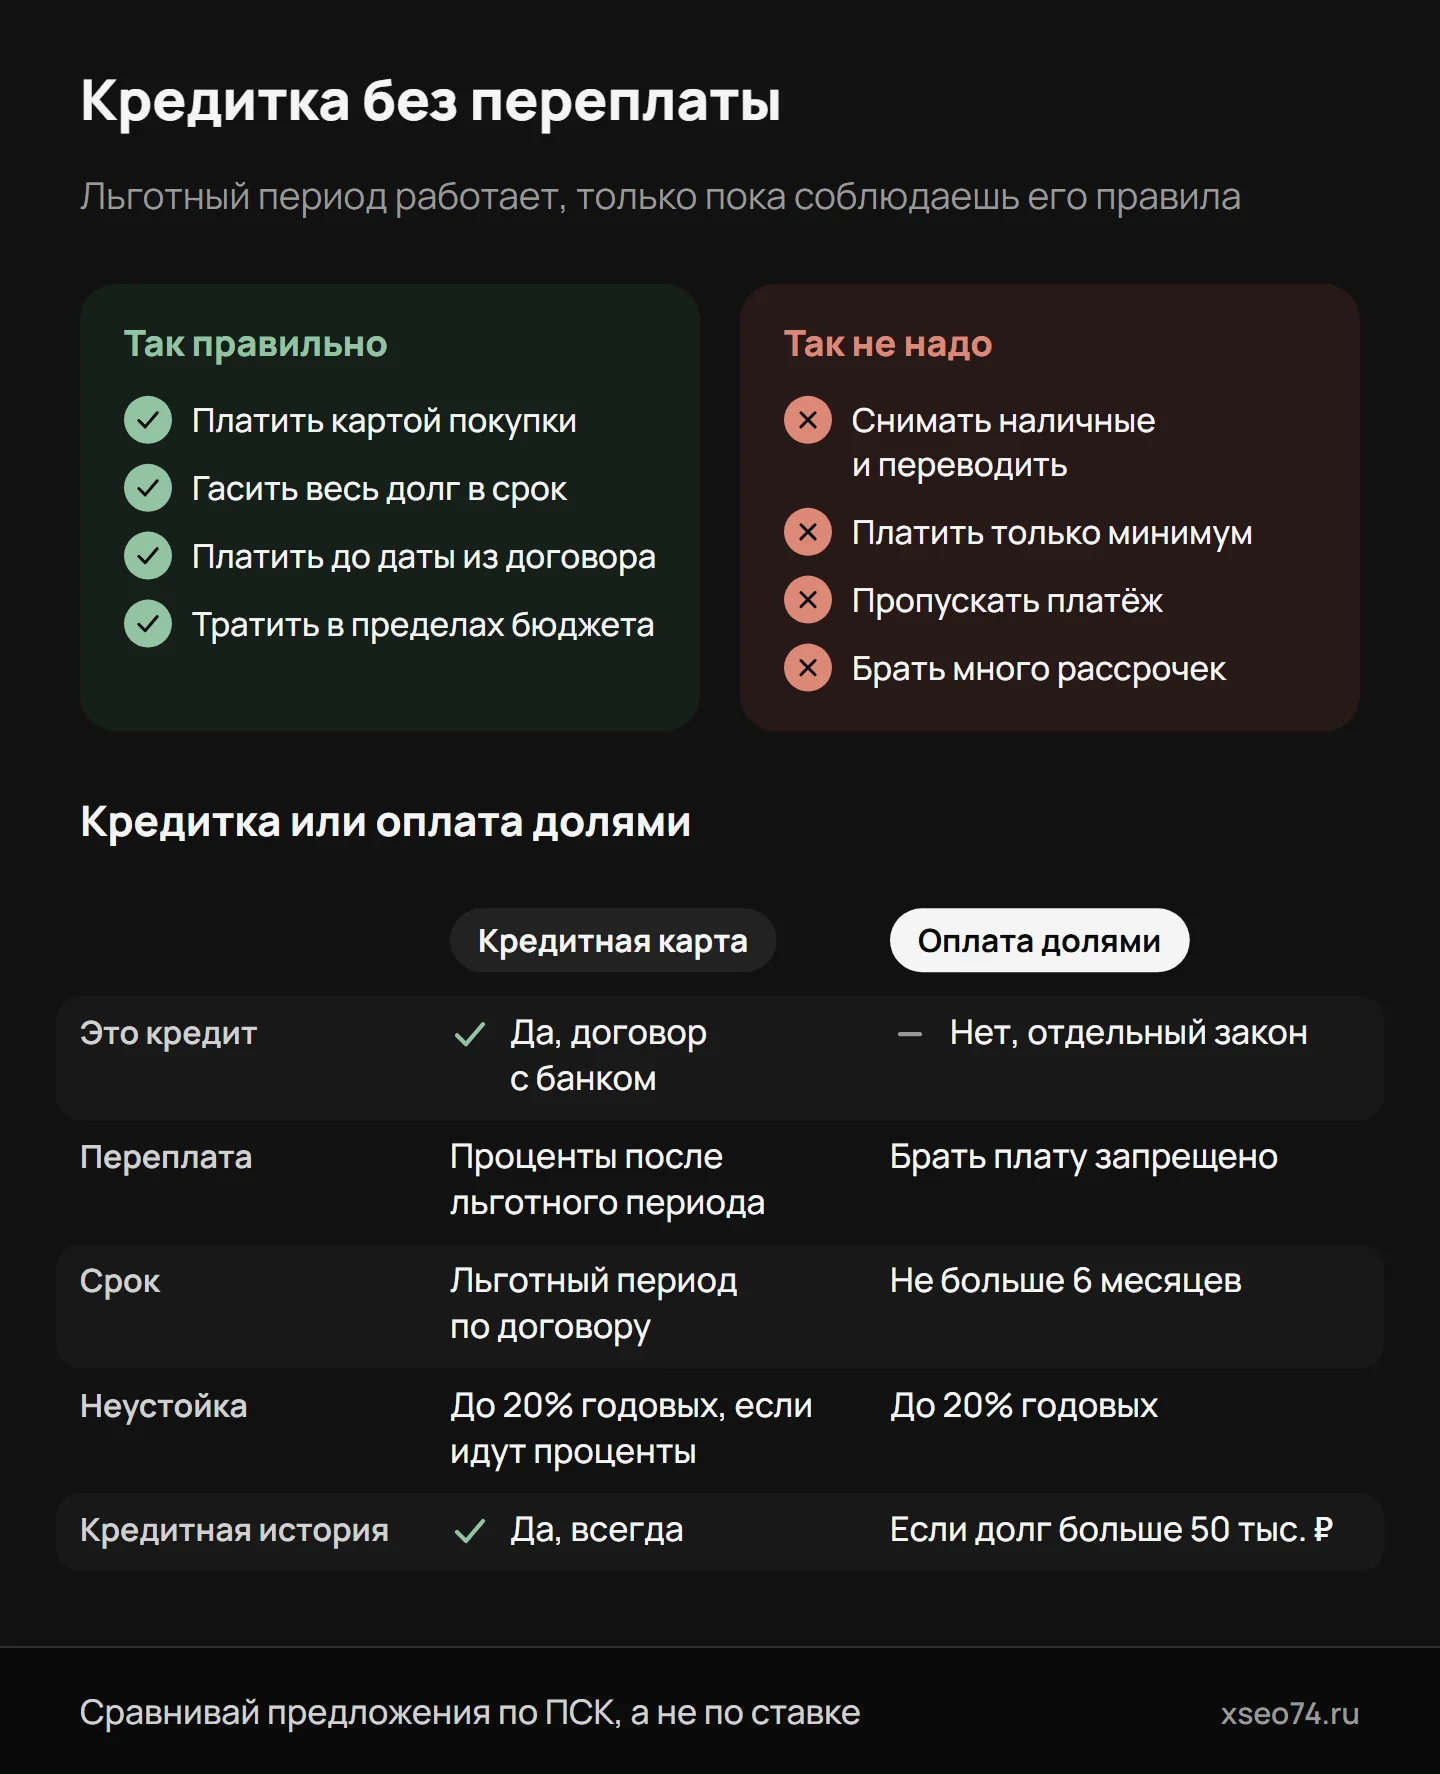
Как начисляют проценты, если в период не уложился, — на всю сумму покупок или только на остаток, — тоже написано в общих условиях. Прочитай это до первой покупки, а не после.
Минимальный платёж: почему он дорогой
Минимальный платёж — сумма, которую нужно внести каждый месяц, чтобы не было просрочки. Обычно это часть долга плюс проценты, а как его считают, по закону должно быть указано в договоре. «Финансовая культура» приводит пример: 5% от основного долга и набежавшие проценты.
Посмотрим на долг 100 000 ₽ под 40% годовых — ставка для примера — с таким минимумом. Первый минимальный платёж — 8 333 ₽, через год — 4 740 ₽: он уменьшается вместе с долгом, и долг тает всё медленнее. За первый год ты отдашь 76 607 ₽, из них 30 643 ₽ — проценты, а должен останешься 54 036 ₽.
| Как платить | Когда закроешь долг | Проценты |
|---|---|---|
| Весь долг до конца льготного периода | сразу | 0 ₽ |
| По 10 000 ₽ в месяц | за 13 месяцев | около 23,7 тыс. ₽ |
| Только минимальный платёж | за 90 месяцев долг станет меньше 1 000 ₽ | около 66 тыс. ₽ |
В примере нет нижней границы платежа в рублях — в договоре она может быть. Но вывод от неё не меняется: платить по минимуму — значит годами отдавать банку проценты.
Наличные и переводы с кредитки
Почти все банки берут комиссию за снятие наличных с кредитной карты. Она бывает процентом от суммы с минимумом в рублях. Пример условия — «4%, но не меньше 300 ₽»: снял 300 ₽ — заплатил 300 ₽ комиссии, то есть 100% суммы; снял 10 000 ₽ — 400 ₽. Комиссию могут брать и за переводы с кредитки на другую карту или счёт.
Полную стоимость кредита, ПСК, по кредитке указывают диапазоном: меньшая цифра — если платить картой покупки, большая — если снимать наличные. Если кредитка нужна ради наличных до зарплаты, это сигнал, что не хватает запаса, — с чего его начать, в статье финансовая подушка безопасности.
ПСК: что это и где её смотреть
ПСК — полная стоимость кредита: сколько ты переплатишь за весь срок, в процентах годовых и в рублях. В неё входят проценты и услуги, без которых кредит не дадут или дадут на худших условиях, например страховка. Штрафы за просрочку в ПСК не входят.
Где искать по закону «О потребительском кредите (займе)»:
- на первой странице договора, в правом верхнем углу, в квадратной рамке;
- рамка занимает не меньше 5% площади страницы, цифры — самым крупным шрифтом на ней;
- в процентах годовых — с точностью до трёх знаков после запятой, рядом — сумма в рублях.
По кредитке ПСК считают так, будто ты сразу потратил весь лимит и гасишь его как можно дольше. Считать её по ставке рекламного периода нельзя — такое разъяснение Банк России разослал банкам в октябре 2024 года.
У ПСК есть потолок: она не может превышать среднюю по рынку для своего вида кредита больше чем на треть и в любом случае — 292% годовых. Средние значения Банк России считает каждый квартал. Вот цифры, опубликованные 14 августа 2026 года, — они действуют для договоров IV квартала 2026 года:
| Вид кредита в банке | Средняя ПСК | Предел |
|---|---|---|
| Кредитная карта с лимитом до 100 тыс. ₽, покупки | 54,6% | 72,8% |
| Кредитная карта с лимитом больше 100 тыс. ₽, покупки | 54,2% | 72,3% |
| Кредит без залога до 100 тыс. ₽ | 41,6% | 55,4% |
| Кредит без залога больше 100 тыс. ₽ | 29,3% | 39,1% |
| Кредит в магазине (POS-кредит) | 22,9% | 30,5% |
Сравнивай предложения по ПСК, а не по ставке из рекламы. Если банк обещает ставку ниже за страховку или подписку, спроси, какой будет ПСК с ней и без неё.
Рассрочка, карта рассрочки и оплата долями
За словом «рассрочка» прячутся разные вещи:
- Рассрочка в магазине через банкЭто обычный кредит, только проценты банку компенсирует магазин — как правило, на их сумму уменьшают первый платёж. Проверь по договору, что переплаты действительно нет.
- POS-кредитКредит банка или МФО, оформленный прямо в магазине. Консультант торопит, а ставки МФО обычно выше банковских — сравни ПСК, прежде чем подписывать.
- Карта рассрочкиПо закону это тоже карта с кредитным лимитом. Платить ею можно только у партнёров банка, наличные обычно не снять. Не вернул в срок — начислят проценты.
- Оплата долямиС 1 апреля 2026 года её регулирует отдельный закон о сервисах рассрочки: работать можно только оператору из реестра Банка России.
Что закон о сервисах рассрочки гарантирует покупателю по договорам с 1 апреля 2026 года:
- срок — не больше 6 месяцев, а по договорам с 1 апреля 2028 года — не больше 4 месяцев;
- брать с тебя плату за сам сервис оператор не вправе;
- неустойка за просрочку — не больше 20% годовых от просроченной суммы;
- досрочно погасить можно в любой момент и бесплатно;
- если вместе с текущим долгом в сервисе выходит больше 50 тыс. ₽, сведения о договоре передают в бюро кредитных историй.
| Кредитная карта | Карта рассрочки, POS-кредит | Оплата долями | |
|---|---|---|---|
| Кто платит магазину | банк | банк или МФО | оператор сервиса |
| Это кредит | да | да | нет, отдельный закон |
| Переплата | нет в льготный период, потом проценты | зависит от договора | плату с покупателя брать нельзя |
| Кредитная история | всегда | всегда | если долг больше 50 тыс. ₽ |
| Самозапрет на кредиты | на новые карты действует | действует | не действует |
О самозапрете: по объяснению «Финансовой культуры», он работает, когда ты заключаешь договор с банком или МФО, — на беспроцентный заём и карту рассрочки, а на оплату частями без кредитного договора — нет. Как поставить самозапрет — в статье как закрыть долги.
Когда это выгодно, а когда ловушка
Кредитка и рассрочка выгодны, когда:
- покупку ты всё равно планировал, и деньги на неё будут до конца льготного периода;
- цена в рассрочку та же, что без неё, а платежи помещаются в бюджет.
Это ловушка, когда:
- платишь только минимум;
- снимаешь наличные или переводишь деньги с кредитки;
- оформляешь несколько рассрочек сразу: платежи складываются, и три покупки по 12 000 ₽ на 4 месяца — это уже 9 000 ₽ в месяц;
- активируешь кредитку «в подарок»: может начаться плата за обслуживание, а её лимит войдёт в ПДН;
- покупаешь то, чего не было в плане, потому что «заплатить можно потом».
Условия карт и рассрочек у банков и сервисов разные — сравнивай их по договору, а не по рекламе.
Частые вопросы
Что будет, если не погасить кредитку в льготный период?
Банк начислит проценты по ставке из договора — на всю сумму покупок или на остаток, как написано в общих условиях. Дальше нужно вносить минимальный платёж каждый месяц, иначе будет просрочка с неустойкой и записью в кредитной истории.
Можно ли снять наличные с кредитной карты без процентов?
Зависит от тарифа: льготный период распространяется на снятие наличных не всегда, а комиссию за него берут почти все банки. Проверь тарифы до снятия. Для наличных до зарплаты надёжнее собрать небольшой запас.
Как считается минимальный платёж по кредитной карте?
Порядок расчёта указан в договоре. Обычно это часть основного долга плюс проценты — «Финансовая культура» приводит пример: 5% долга и набежавшие проценты. Если платить только минимум, долг 100 000 ₽ под 40% тает годами, а проценты набегают на 66 тыс. ₽.
Где посмотреть полную стоимость кредита?
На первой странице договора, в правом верхнем углу, в квадратной рамке — в процентах годовых и в рублях. По кредитной карте ПСК указывают диапазоном: меньшее значение — для покупок, большее — для снятия наличных.
Попадает ли оплата долями в кредитную историю?
По закону о сервисах рассрочки — да, если вместе с текущим долгом в сервисе выходит больше 50 тыс. ₽. Меньшие покупки в кредитную историю могут не попадать, но просрочка всё равно обойдётся неустойкой до 20% годовых.


