Как копить на цель: сумма, срок и сколько откладывать в месяц
Чтобы накопить на цель, раздели нужную сумму на число месяцев до срока, сделай поправку на рост цен и держи деньги на отдельном счёте или вкладе, где на них идут проценты. Взнос 1,2 млн ₽ за 5 лет — это 20 000 ₽ в месяц без процентов и около 15,5 тыс. ₽ на вкладе под 10% годовых.
Содержание
Цель: что, сколько и к какому сроку
«Хочу квартиру» — это мечта. «1,2 млн ₽ на первоначальный взнос через 5 лет» — это цель: у неё есть сумма и срок, а значит, можно посчитать, сколько откладывать каждый месяц.
Прежде чем копить на цель, собери подушку безопасности — запас на несколько месяцев обязательных расходов. Иначе первая же поломка или пауза в доходе съест накопления на цель. Как её посчитать — в статье финансовая подушка.
- Назови цельВзнос по ипотеке, ремонт, машина, учёба — одна цель на один счёт.
- Посчитай сумму по реальным ценамНе «примерно миллион», а по расчёту. Взнос по ипотеке обычно от 20% цены квартиры: для двушки за 6 млн ₽ это 1,2 млн ₽ — подробнее в статье первоначальный взнос. Ремонт считай по смете: капитальный ремонт двушки 55 м² в Челябинске по нашей оценке стоит от 780 тыс. до 1,6 млн ₽ вместе с резервом — бюджет по видам работ в статье сколько стоит ремонт квартиры.
- Поставь срокДату, к которой деньги должны лежать на счёте. От неё зависит сумма в месяц и то, на какой срок открывать вклад.
- Вычти то, что уже естьЕсли на взнос уже отложено 200 тыс. ₽, копить нужно только остаток — 1 млн ₽ из 1,2 млн ₽.
Вот как выглядят разные цели, если просто делить сумму на месяцы:
| Цель | Сумма | Срок | В месяц без процентов |
|---|---|---|---|
| Взнос 20% за двушку за 6 млн ₽ | 1,2 млн ₽ | 5 лет | 20 000 ₽ |
| Ремонт двушки 55 м², близко к нижней оценке | 800 тыс. ₽ | 3 года | 22 222 ₽ |
| Подержанная машина | 900 тыс. ₽ | 4 года | 18 750 ₽ |
Сколько откладывать в месяц
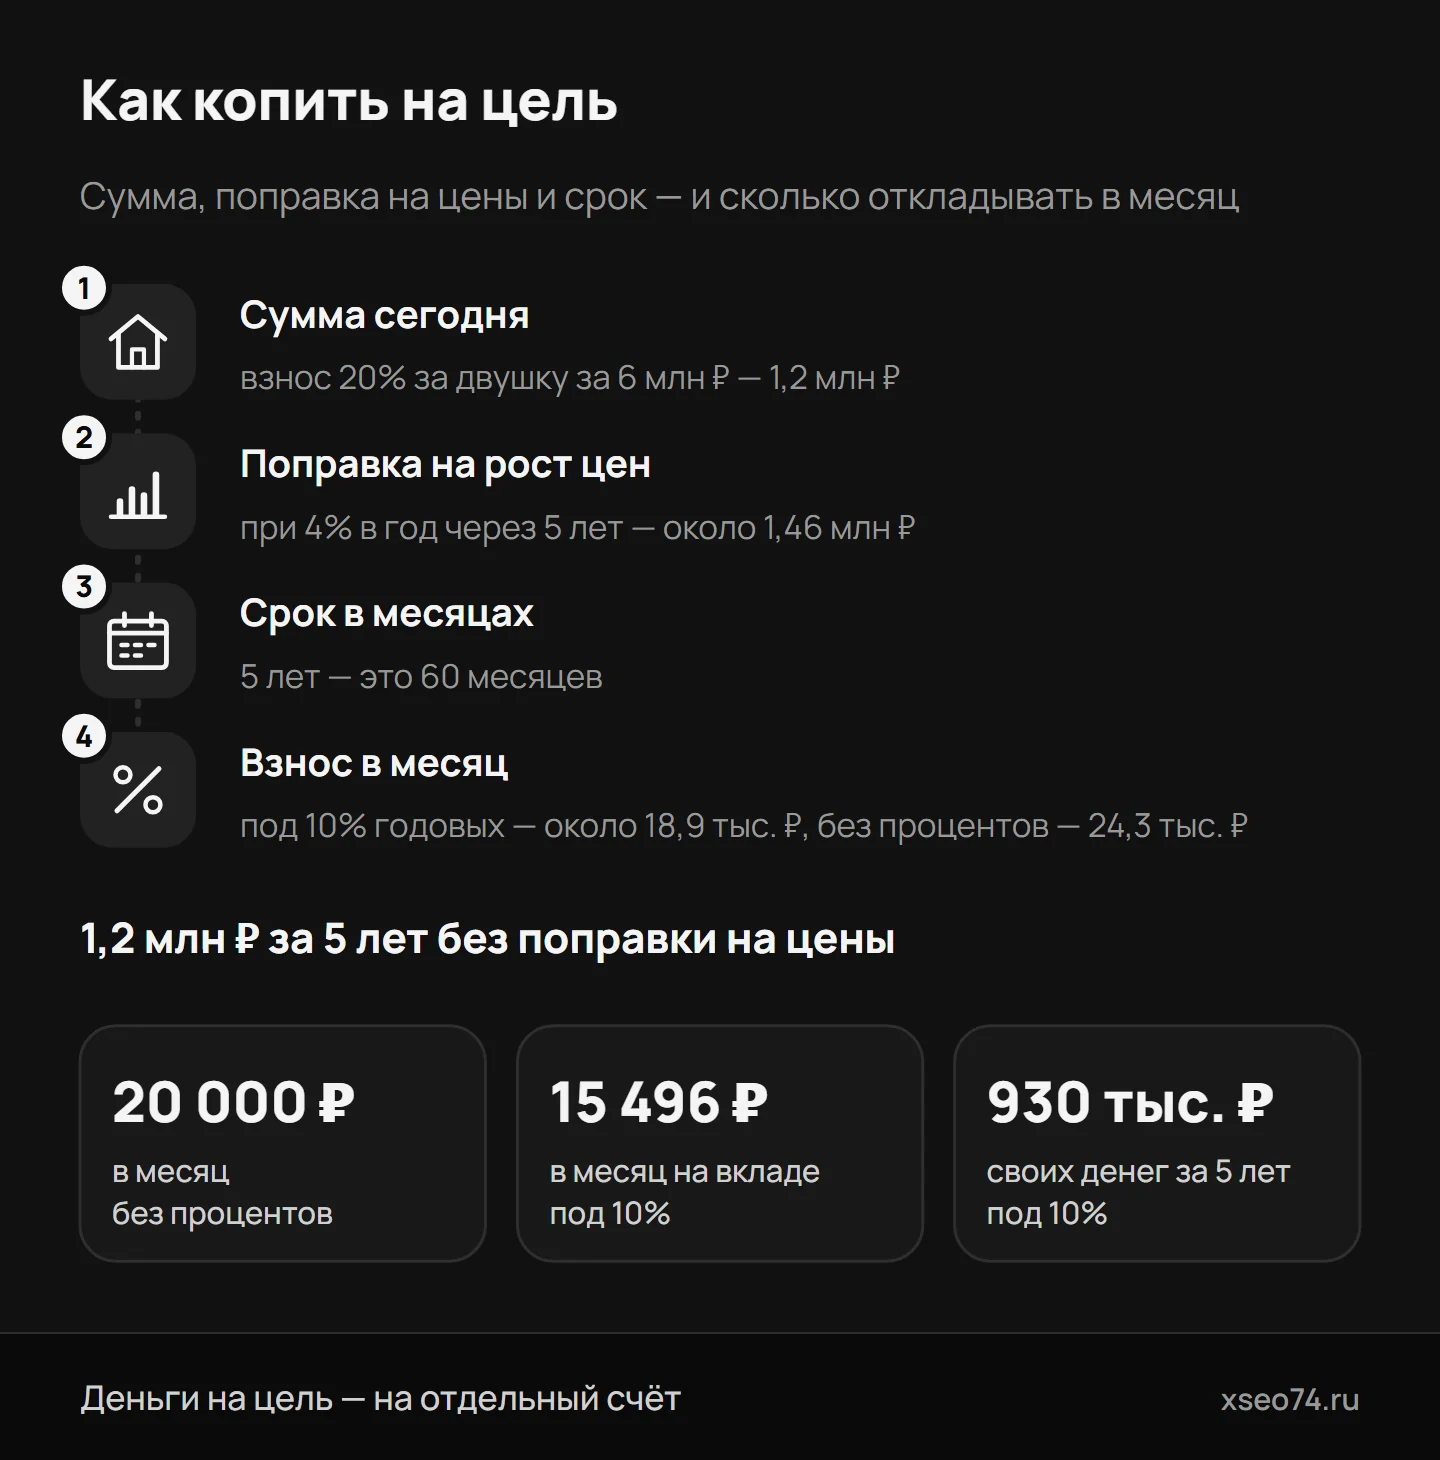
Простая формула: остаток до цели ÷ число месяцев до срока. 1,2 млн ₽ за 5 лет — это 60 месяцев, то есть 20 000 ₽ в месяц.
Если деньги лежат на вкладе или накопительном счёте, часть суммы добавят проценты, и откладывать можно меньше. Вот сколько нужно, чтобы накопить 1,2 млн ₽:
| Срок | Без процентов | Под 10% годовых | Своих денег под 10% |
|---|---|---|---|
| 3 года | 33 333 ₽ | 28 721 ₽ | 1,03 млн ₽ |
| 5 лет | 20 000 ₽ | 15 496 ₽ | 930 тыс. ₽ |
| 7 лет | 14 286 ₽ | 9 921 ₽ | 833 тыс. ₽ |
Чем дольше срок, тем больше работают проценты: за 5 лет под 10% они дают около 270 тыс. ₽ из 1,2 млн ₽. Расчёт сделан так: ты пополняешь счёт раз в месяц, банк каждый месяц начисляет проценты и прибавляет их к сумме — это называется капитализацией.
Откуда 10%. Это допущение для примера, а не прогноз. Ставки по вкладам идут за ключевой ставкой Банка России, а она на октябрь 2026 года — 14%. Средняя из максимальных ставок по вкладам в десяти банках, где больше всего вкладов, в конце сентября 2026 года была 13,055%. За 5 лет ставки могут и снизиться, поэтому для долгой цели надёжнее считать с запасом — по ставке ниже нынешней.
Как учесть рост цен
За 5 лет цены на квартиры, ремонт и машины могут заметно вырасти, и сумма, которой хватает сегодня, к сроку окажется мала. Поэтому цель пересчитывают на рост цен:
сумма через N лет = сумма сегодня × (1 + рост цен за год) в степени N
Какой рост брать, никто не знает заранее. Два ориентира из данных Банка России: цель по инфляции — 4% в год, а за год к сентябрю 2026 года цены выросли на 6,35%. Вот во что превращается 1 млн ₽ сегодняшних цен:
| Через | При росте цен 4% в год | При росте цен 6,35% в год |
|---|---|---|
| 3 года | 1,12 млн ₽ | 1,2 млн ₽ |
| 5 лет | 1,22 млн ₽ | 1,36 млн ₽ |
| 10 лет | 1,48 млн ₽ | 1,85 млн ₽ |
Пример. Взнос 1,2 млн ₽ через 5 лет при росте цен 4% в год превращается примерно в 1,46 млн ₽. Без процентов на него нужно откладывать 24,3 тыс. ₽ в месяц, под 10% — около 18,9 тыс. ₽, а не 15,5 тыс. ₽, как без поправки.
Квартиры, стройматериалы и машины дорожают каждый по-своему — иногда быстрее инфляции, иногда медленнее. Поэтому раз в год пересчитывай цель по свежим ценам и поправляй сумму в месяц. Проценты по вкладу работают против роста цен: если ставка выше инфляции, накопления не дешевеют.
Отдельный счёт под цель
Деньги на цель держи отдельно от подушки и от карты, с которой платишь каждый день. Так их сложнее случайно потратить и видно, сколько уже собрано.
Где держать:
- Накопительный счётЕсли пополняешь часто и разными суммами или срок пока неточный. Минус — ставку банк может изменить в любой момент.
- Пополняемый вкладЕсли срок известен: открой вклад так, чтобы он заканчивался к нужной дате. Проверь в договоре, до какого момента его можно пополнять и есть ли предел пополнения.
- Вклады по годуДля цели через 3–5 лет: когда вклад заканчивается, открываешь новый по ставкам на тот момент. Длинный вклад закрепляет ставку надолго, но забрать с него деньги раньше срока без потери процентов обычно нельзя.
Как настроить:
- Открой отдельный счёт или вклад и назови его по цели«Взнос», «Ремонт» — в приложении банка это видно сразу.
- Настрой автоперевод в день доходаСумму из расчёта — сразу, а не в конце месяца.
- Раз в квартал сверяйся с графикомСравни, сколько должно быть по плану и сколько есть. Отстаёшь — увеличь взнос или сдвинь срок.
- За 3–6 месяцев до срока переложи деньгиТуда, откуда их можно забрать без потерь в день сделки или оплаты: на накопительный счёт или на вклад, который заканчивается раньше.
Помни про лимит страхования вкладов: до 1,4 млн ₽ на человека в одном банке вместе с процентами. Если накопления на цель подбираются к этой сумме — а 1,46 млн ₽ из примера уже больше, — раздели их между разными банками. Налог с процентов платят только сверх необлагаемой суммы: за 2026 год это 160 000 ₽ процентов на все вклады и счета. Подробнее — в статье вклад или накопительный счёт.
Если целей несколько
Обычный порядок такой: сначала подушка безопасности, потом дорогие долги — кредитки и потребительские кредиты, потом цели. Как разобраться с долгами — в статье как закрыть долги.
Когда целей несколько, у каждой — свой счёт и своя сумма в месяц. Если на все сразу денег не хватает, расставь приоритеты: близкую и важную цель копи полной суммой, дальнюю — тем, что остаётся, и сдвинь её срок. Если делить поровну «на всё понемногу», легко не успеть ни к одному сроку.
Это просвещение, а не индивидуальная рекомендация: условия у банков разные, сравнивай их по договору.
Частые вопросы
Как рассчитать, сколько откладывать в месяц на цель?
Вычти из суммы цели то, что уже накоплено, и раздели остаток на число месяцев до срока. Если копишь на вкладе, нужно меньше: 1,2 млн ₽ за 5 лет — это 20 000 ₽ в месяц без процентов и 15 496 ₽ под 10% годовых. Для долгой цели сделай поправку на рост цен.
Сколько нужно откладывать на первоначальный взнос?
Взнос обычно от 20% цены квартиры: для двушки за 6 млн ₽ это 1,2 млн ₽. За 5 лет без процентов — 20 000 ₽ в месяц, под 10% — около 15,5 тыс. ₽. С поправкой на рост цен 4% в год — около 18,9 тыс. ₽ под 10%.
Где лучше копить на квартиру: на вкладе или на накопительном счёте?
Если срок известен, подойдёт пополняемый вклад, который заканчивается к дате покупки: ставка на нём зафиксирована. Если пополняешь нерегулярно или срок неточный — накопительный счёт. Сумму больше 1,4 млн ₽ вместе с процентами раздели между банками.
Как учесть инфляцию, когда копишь на цель?
Умножь сегодняшнюю сумму на рост цен за каждый год до срока. При 4% в год 1 млн ₽ через 5 лет превращается в 1,22 млн ₽, при 6,35% — в 1,36 млн ₽. Пересчитывай цель раз в год по свежим ценам.
Что делать, если не получается откладывать нужную сумму?
Не копи «сколько выйдет», а поменяй план: сдвинь срок, уменьши цель или найди дополнительный доход. Посмотри по учёту, куда уходят деньги: подписки и мелкие регулярные траты легко не заметить. Как вести учёт — в статье учёт доходов и расходов.


